Após um conjunto fraco de resultados no 1T, a Cruzeiro do Sul, desta vez, reportou resultados do 2T melhores do que o esperado, com boa expansão da receita, mix de segmentos melhor e expansão de margens operacionais.
REPORT_INFO.PUBLISHED 12/08/2026 REPORT_INFO.AT 10:40.
Cruzeiro do Sul (CSED3): Resultados do 2T26
Maria Resende
Samuel Alves
Marcel Zambello
Resultados do 2T26
Resultados Decentes no 2T26; Lucro Líquido 16% Acima das Nossas Estimativas
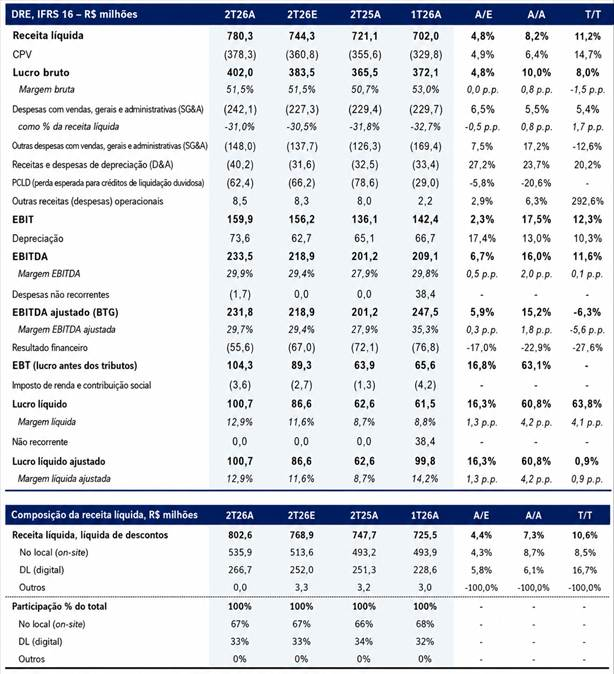
Após um conjunto fraco de resultados no 1T, a Cruzeiro do Sul, desta vez, reportou resultados do 2T melhores do que o esperado, com boa expansão da receita, mix de segmentos melhor e expansão de margens operacionais. Mais precisamente, a companhia reportou receita líquida de R$780 milhões, crescimento de 8% a/a, 5% acima das nossas estimativas. O lucro bruto cresceu 10% a/a, para R$402 milhões, resultando em margem bruta de 51,5%, 80 pontos-base superior a/a, principalmente devido à melhor alavancagem operacional e ao mix superior de cursos da área de saúde. O EBITDA ajustado cresceu 15% a/a, para R$232 milhões, resultando em margem EBITDA de 30%, expansão de 200 pontos-base a/a. Após a contração de margem observada no 1T, notamos que, sob a mesma metodologia e ajustando pela nova metodologia de provisões, a margem EBITDA ajustada ficou praticamente estável no primeiro semestre de 2026 na comparação a/a. O EBITDA ajustado cresceu 7% a/a no primeiro semestre, em nossa visão uma conquista razoável, considerando-se tudo. Refletindo uma queda de 23% nas despesas financeiras líquidas, o lucro líquido totalizou R$101 milhões, 16% acima das nossas estimativas. Vemos os resultados do 2T de forma positiva.
Tickets e Retenção Compensam Volumes Mais Fracos; Mix Híbrido Sustenta o Digital
(i) A receita presencial cresceu 9% a/a, para R$536 milhões, uma vez que o aumento de 9% a/a no ticket médio (estratégia de maximização de valor e um mix melhor de cursos da área de saúde) mais do que compensou a queda de 1% na base de alunos. A retenção seguiu como suporte favorável, com a taxa de rematrícula atingindo 91% (+130 pontos-base a/a), ajudando a amortecer uma captação de alunos mais fraca (-11% a/a), ainda impactada por ajustes de portfólio e reposicionamento de marca. Os programas da área de saúde seguiram sendo o principal catalisador de crescimento dentro do presencial, com receita 11% maior a/a, em R$389 milhões (~73% da receita do segmento), sustentada por maior volume de alunos, melhor mix de preços e a adição de 50 vagas de medicina na Positivo. (ii) No segmento Digital + Híbrido, a receita cresceu 6% a/a, para R$267 milhões, uma vez que o aumento de 13% a/a no ticket médio mais do que compensou a queda de 7% na base de alunos. A penetração do modelo híbrido aumentou para 19% da base digital (+7 p.p. a/a), enquanto a rematrícula atingiu um recorde de 80% (+200 pontos-base a/a). No consolidado, a captação de alunos caiu 30% a/a, mas, excluindo os cursos afetados pela migração de canal/descontinuação de formatos, o crescimento teria sido de 5% a/a.
Geração de Caixa Melhora na Comparação a/a; Dívida Líquida Sobe Moderadamente
O fluxo de caixa operacional após capex atingiu R$74 milhões (vs. R$9 milhões no 2T25), sustentado por melhor desempenho operacional, menor capex (-17% a/a) e uma saída de capital de giro menor. Após os juros pagos em caixa, o fluxo de caixa para o acionista (FCFE) foi positivo em R$31 milhões (vs. -R$20 milhões no 2T25). As contas a receber seguem sendo um ponto de atenção, no entanto, com o prazo médio de recebimento aumentando 5 dias a/a, para 40 dias, refletindo um menor desconto de recebíveis, enquanto os recebíveis líquidos cresceram 26% a/a. A dívida líquida aumentou moderadamente em R$30 milhões t/t, para R$523 milhões, apesar dos R$77 milhões em dividendos pagos durante o trimestre, enquanto a alavancagem permaneceu estável t/t, em 0,8x dívida líquida/EBITDA ajustado dos últimos doze meses.
Ainda Uma Recomendação de Compra, Dada a Sólida Geração de Fluxo de Caixa
De forma geral, acreditamos que a Cruzeiro do Sul vem, até agora, navegando bem pela transição para o novo cenário regulatório. Vemos com bons olhos a boa retenção de alunos entregue pela companhia nos segmentos premium e o crescimento superior no híbrido, que ajudou a compensar a queda na base de alunos do ensino a distância. O melhor desempenho de receita também vem resultando em maior alavancagem operacional e, portanto, em melhores margens. Embora a companhia tenha baixo endividamento, ela continua gerando bastante caixa. Vemos com bons olhos a sólida geração de fluxo de caixa no primeiro semestre de 2026 (R$174 milhões, ou um yield de fluxo de caixa anualizado de 23%), o que significa que a companhia deve atingir um yield de fluxo de caixa superior a 20% em 2026. Dessa forma, reiteramos nossa recomendação de Compra para o papel.
Tabela 1: Resultados Reportados vs. Esperados pelo BTG para o 2T26 da Cruzeiro do Sul (Financeiro)
Fonte: CSED, BTG Pactual.
Tabela 2: Resultados Reportados vs. Esperados pelo BTG para o 2T26 da Cruzeiro do Sul (Operacional)
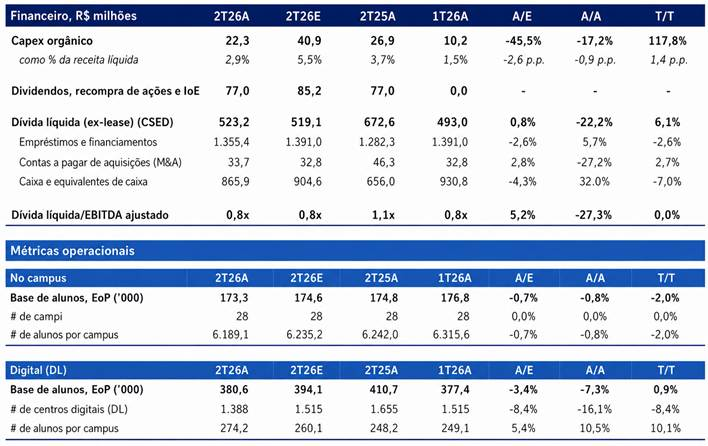
Fonte: CSED, BTG Pactual.
REPORT_INFO.NOTIFICATION.TITLE_ONSHORE
REPORT_INFO.NOTIFICATION.LINK_TEXTREPORT_INFO.RISK_STATEMENT
Acreditamos que os principais riscos são: (i) concorrência no segmento de EAD; (ii) baixa liquidez das ações; (iii) regulamentação e dependência relativamente alta de alguns cursos,
RELATED_REPORT.TITLE


