Divulgamos nossa prévia dos resultados do terceiro trimestre de 2026 para as empresas de telecom.
REPORT_INFO.PUBLISHED 07/10/2026 REPORT_INFO.AT 09:39.
Telecom & Tech - Prévia 3T26
Carlos Sequeira, CFA
Osni Carfi
Marcel Zambello
Vivo: novamente o melhor desempenho
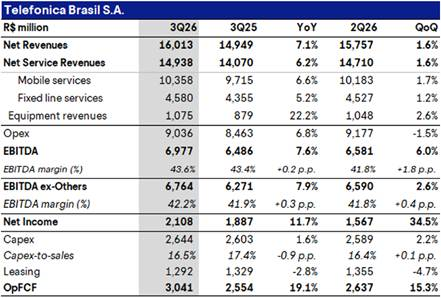
Esperamos outro trimestre forte da Vivo, com a receita de serviços móveis (MSR) crescendo saudáveis 6,6% a/a, o que, combinado com o avanço de 5,2% a/a das receitas de telefonia fixa, deve levar a um crescimento de 6,2% a/a na receita de serviços. Esperamos que a margem EBITDA alcance 43,6%, com expansão de 20 p.b. a/a e de 180 p.b. t/t. Excluindo outras receitas operacionais, o crescimento do EBITDA também deve permanecer saudável, em torno de 8% a/a. Por fim, projetamos um lucro líquido forte de R$2,1 bilhões, 12% maior a/a. Com o capex aumentando apenas modestamente a/a e as despesas de arrendamento sob controle, o fluxo de caixa operacional deve registrar um aumento expressivo de 19% a/a.
Tabela 1: Prévia do 3T26 da Vivo
Fonte: Companhia e BTG Pactual
TIM: as mesmas tendências continuam
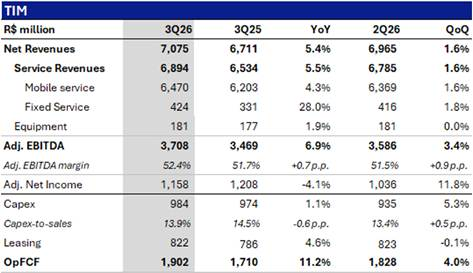
Esperamos que a TIM reporte receita de serviços de R$6,9 bilhões, 5,5% maior a/a, impulsionada pelo crescimento de 4,3% a/a da receita de serviços móveis (MSR), enquanto a receita de telefonia fixa deve aumentar 28% a/a, beneficiada pela aquisição da V8. Com isso, projetamos EBITDA de R$3,71 bilhões, 6,9% maior a/a e implicando expansão de 70 p.b. de margem, mantendo em linhas gerais o ritmo observado no trimestre anterior. Esperamos que o capex aumente ligeiramente a/a, para R$984 milhões, enquanto as despesas de arrendamento devem permanecer sob controle, sustentando um fluxo de caixa operacional de R$1,9 bilhão, com sólido avanço de 11% a/a.
Tabela 2: Prévia do 3T26 da TIM
Fonte: Companhia e BTG Pactual
REPORT_INFO.NOTIFICATION.TITLE_ONSHORE
REPORT_INFO.NOTIFICATION.LINK_TEXTREPORT_INFO.RISK_STATEMENT
Nosso preço-alvo para empresas de telecomunicações e tecnologia latino-americanas é derivado do DCF com base no fluxo de caixa livre da empresa a longo prazo, Além dos mercados de ações voláteis e dos riscos macroeconômicos notáveis na América Latina (afetando moedas inflação de custos potencial de mercado e capacidade de tomar empréstimos) essas empresas em geral enfrentam riscos de regulamentação concorrência e mudanças tecnológicas.
RELATED_REPORT.TITLE


