Fiagros: a ponte entre o agro e o mercado de capitais
Ca
Caio Nabuco, CAIA
Neste relatório, apresentamos uma visão educacional sobre o investimento em Fiagros, explicando como esses fundos funcionam, quais estratégias podem adotar e quais são os principais ativos presentes em suas carteiras. Também abordamos a evolução da indústria e o desempenho recente da classe.
Resumo em 1 minuto
O agronegócio respondeu por 25,1% do PIB brasileiro em 2025, reforçando sua relevância para a economia doméstica;
Os Fiagros surgiram como um novo canal de financiamento para as cadeias do agronegócio e, desde 2025, passaram a contar com regulamentação própria, com regras mais claras sobre carteira, governança e divulgação;
A categoria reúne estratégias distintas, com exposição a crédito, imóveis rurais, participações societárias e outros ativos ligados ao setor. Na bolsa, porém, predominam os fundos de crédito, especialmente aqueles investidos em CRAs;
Nesses fundos, o retorno depende principalmente da remuneração dos títulos, da qualidade dos devedores, das garantias e da estrutura das operações. Na amostra analisada, 78% da exposição aos indexadores está vinculada ao CDI;
Após um período mais desafiador, a recuperação observada em 2025 e o avanço da base de investidores reforçam o potencial da categoria como alternativa de diversificação e geração de renda ligada ao agronegócio.
Quando falamos em agronegócio, é comum pensar apenas na produção dentro da porteira. Na prática, porém, o setor compreende uma cadeia muito mais ampla, que começa nos fornecedores de insumos, passa pela produção agropecuária e pela indústria de transformação e termina em atividades como transporte, armazenagem, comercialização e distribuição.
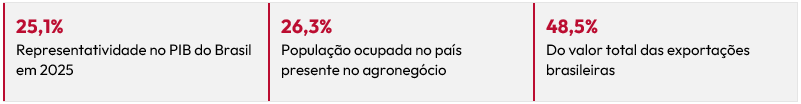
Somente em 2025, o agronegócio respondeu por 25,1% do PIB brasileiro, segundo estimativas do Cepea e da CNA. No mesmo ano, concentrou 26,3% da população ocupada no país e representou 48,5% do valor total das exportações brasileiras. Em outras palavras, estamos falando de uma atividade central para o crescimento econômico, o mercado de trabalho e a entrada de recursos externos no Brasil.
Números do setor
Fonte: Cepea e CNA.
O tamanho dessa cadeia exige uma estrutura relevante de financiamento. Produtores, cooperativas, tradings e agroindústrias precisam de capital para custear safras, adquirir insumos e máquinas, ampliar a armazenagem e investir em tecnologia e infraestrutura.
Historicamente, boa parte desses recursos veio do crédito rural concedido por bancos e cooperativas, por meio de linhas organizadas no âmbito do Plano Safra e de operações com condições livremente negociadas.
Nos últimos anos, o mercado de capitais ganhou espaço nessa estrutura. Instrumentos como CPRs, Certificados de Recebíveis do Agronegócio, FIDCs, debêntures e notas comerciais passaram a conectar produtores e empresas a uma base mais ampla de investidores.
Foi nesse contexto que surgiram, em 2021, os Fundos de Investimento nas Cadeias Produtivas Agroindustriais, os Fiagros. De forma simplificada, esses fundos reúnem recursos de investidores para aplicá-los em ativos ligados ao agronegócio, como direitos creditórios, títulos de dívida, certificados de recebíveis, participações societárias e imóveis rurais.
Para o setor, os Fiagros representam uma fonte adicional de capital. Para o investidor, oferecem uma forma de acessar uma das atividades mais relevantes da economia brasileira.
Fiagros: do regime experimental à regulamentação definitiva
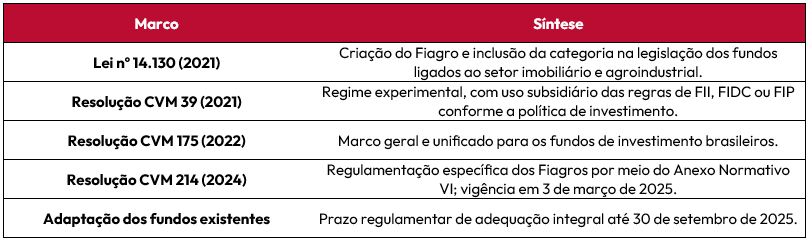
Criado pela Lei nº 14.130, de março de 2021, o Fundo de Investimento nas Cadeias Produtivas do Agronegócio (Fiagro) permite a aplicação coletiva de recursos em ativos relacionados ao setor, incluindo direitos sobre imóveis rurais, participações em empresas, títulos de crédito, direitos creditórios, certificados de recebíveis e cotas de outros fundos. A finalidade econômica é ampliar as fontes de financiamento do agronegócio, complementando o crédito bancário e as linhas tradicionais de crédito rural.
Nos primeiros anos, a categoria funcionou em regime experimental, utilizando subsidiariamente regras de FIIs, FIDCs ou FIPs, conforme a composição da carteira. A Resolução CVM nº 214, publicada em setembro de 2024 e vigente desde março de 2025, criou um anexo normativo próprio para os Fiagros dentro da Resolução CVM 175. A mudança unificou o enquadramento da categoria e estabeleceu regras específicas de constituição, carteira, governança e divulgação.
Fonte: CVM, Resoluções 39, 175 e 214; Lei nº 14.130/2021.
Uma categoria, diferentes estratégias
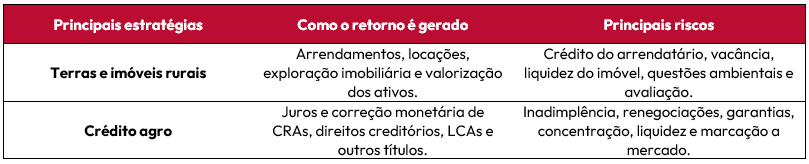
Embora a regulamentação trate o Fiagro como uma categoria própria, os fundos podem adotar estratégias bastante distintas entre si, de acordo com os ativos que compõem suas carteiras. Alguns concentram seus investimentos em terras e imóveis rurais; outros priorizam operações de crédito ligadas ao agronegócio, enquanto uma terceira parcela investe em participações societárias ou combina diferentes classes de ativos. Essa distinção é relevante porque influencia diretamente a forma de geração de retorno e os riscos assumidos pelo investidor, como mostra a tabela a seguir.
Na prática, a maior parte dos Fiagros negociados em bolsa se concentra em crédito. Isso significa que a exposição do investidor costuma estar ligada à capacidade de pagamento de produtores, cooperativas, tradings, usinas, frigoríficos e empresas de insumos, e não a uma posição direta no preço da soja, do milho ou do boi gordo. Mesmo quando o devedor atua em determinada cadeia, o desempenho do título depende da estrutura da operação, das garantias e da qualidade financeira do tomador.
Composição de portfólio: CPRs, CRAs, LCAs e os demais títulos de crédito
A Cédula de Produto Rural (CPR) é o principal instrumento utilizado para financiar a cadeia produtiva do agronegócio. Emitida por produtores rurais, suas associações ou cooperativas, ela representa uma promessa de entrega futura de determinado produto agropecuário ou de pagamento em dinheiro.
As CPRs também possuem uma relação direta com os Certificados de Recebíveis do Agronegócio, pois podem servir de lastro para a emissão de CRAs. Nesse tipo de operação, os pagamentos associados às CPRs sustentam os valores que serão posteriormente repassados aos investidores dos certificados. A CPR, entretanto, também pode ser emitida e distribuída sem a necessidade de um CRA ou da participação de uma companhia securitizadora, tornando a captação mais direta.
Assim, enquanto a CPR representa uma obrigação originada dentro da cadeia do agronegócio, o CRA é o título emitido pela securitizadora e lastreado nesses e em outros recebíveis do setor.
Atualmente, os CRAs são os títulos mais presentes nas carteiras dos fundos. Na prática, o investidor aplica recursos e recebe uma remuneração que pode ser prefixada ou atrelada a indicadores como o CDI e o IPCA.
Como os CRAs não possuem cobertura do Fundo Garantidor de Créditos (FGC), é importante avaliar a capacidade de pagamento do devedor e as garantias da operação. Entre as proteções mais comuns estão a alienação fiduciária de terras e equipamentos, a cessão de recebíveis, os estoques dados em garantia, as contas-reserva e os covenants, que são regras financeiras e operacionais que devem ser cumpridas ao longo da operação.
Além desses títulos, um Fiagro pode investir em diferentes ativos relacionados ao agronegócio. Entre eles estão as Letras de Crédito do Agronegócio (LCAs), direitos creditórios, debêntures, certificados de recebíveis imobiliários ligados a imóveis rurais, cotas de outros fundos e participações em empresas. Dentro das condições previstas na regulamentação, o fundo também pode ter exposição a créditos de carbono do agronegócio e a Créditos de Descarbonização, conhecidos como CBIOs.
Tributação e distribuição
Para a pessoa física, os rendimentos distribuídos por Fiagros cujas cotas sejam admitidas exclusivamente à negociação em bolsa de valores ou mercado de balcão organizado são isentos de Imposto de Renda quando observadas as condições legais.
Entre elas, o fundo deve possuir pelo menos 100 cotistas; o benefício não é concedido ao cotista que detenha 10% ou mais da totalidade das cotas emitidas ou cujas cotas lhe deem direito ao recebimento de rendimento superior a 10% do total de rendimentos; e o conjunto de cotistas pessoas físicas ligadas não pode deter 30% ou mais das cotas emitidas nem ter direito a rendimento superior a 30% do total distribuído pelo fundo. O ganho de capital obtido na venda de cotas em bolsa permanece tributado à alíquota de 20%.
A legislação dos FIIs prevê a distribuição de, no mínimo, 95% dos lucros auferidos, apurados segundo o regime de caixa, com base em balanço ou balancete semestral encerrado em 30 de junho e 31 de dezembro.
Essa regra, contudo, não se estende automaticamente aos Fiagros.
Conforme o entendimento consolidado pela CVM, a distribuição de rendimentos desses fundos deve observar o lucro contábil, apurado pelo regime de competência, sendo admitida a realização de pagamentos periódicos com base no fluxo de caixa apenas como antecipação de resultados, desde que respeitado o limite do lucro acumulado ou do exercício.
A indústria dos Fiagros
Desde os primeiros IPOs, em 2021, a categoria ganhou escala, ampliou sua base de investidores e atravessou seu primeiro ciclo relevante de crédito.
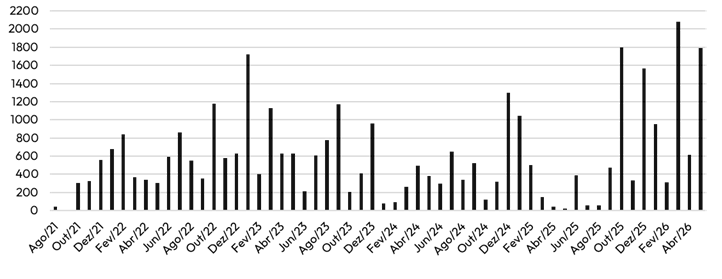
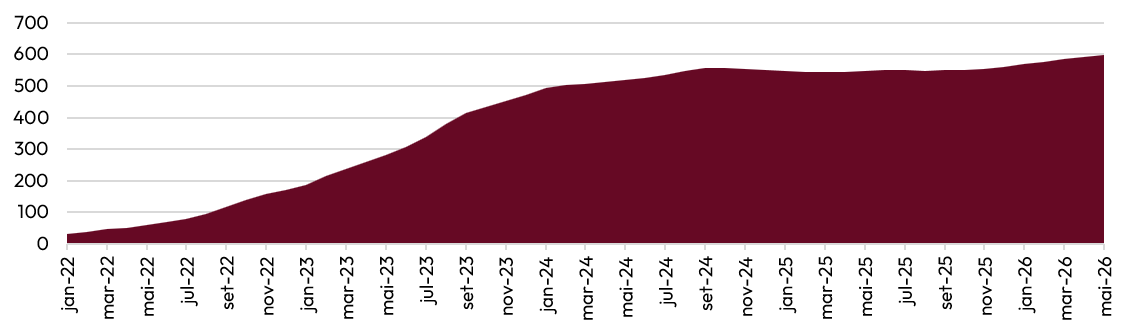
O volume de ofertas passou de R$ 1,23 bilhão, em 2021, para R$ 8,85 bilhões, em 2023, ano de maior captação da série apresentada. A expansão da categoria também aparece no número de investidores. A base de cotistas atingiu cerca de 500 mil em novembro de 2023.
Oferta Fiagros: Valor Encerrado (R$ milhões)
Fonte: Empiricus e Anbima
O avanço perdeu força entre 2024 e 2025, período em que a indústria absorveu os efeitos negativos do cenário macro, com aumento dos eventos de crédito. Ainda assim, nota-se um crescimento estrutural da categoria, que alcançou aproximadamente 600 mil investidores em maio de 2026.
Número de investidores de Fiagros (milhares)
Fonte: B3
O amadurecimento da indústria não se resume ao aumento do patrimônio ou do número de investidores. O ciclo recente obrigou gestores e cotistas a discutir com mais profundidade a estrutura das garantias, a qualidade dos devedores, os conflitos de interesse, os critérios de provisionamento e a transparência na renegociação das operações. Esses elementos passaram a diferenciar, de forma mais clara, os fundos capazes de preservar capital daqueles que sustentavam rendimentos com maior fragilidade.
Uma indústria dominada pelo crédito
A grande maioria dos fundos opera com mandato de crédito, sendo os CRAs a espinha dorsal das carteiras.
Os dados abaixo utilizam uma cesta interna de 11 Fiagros para ilustrar a estrutura das carteiras e o desempenho recente, sem a pretensão de representar todo o universo listado. Fundos considerados na amostra: AGRX11, BTAG11, CPTR11, CRAA11, FGAA11, GCRA11, KNCA11, RURA11, RZAG11, VCRA11 e VGIA11.
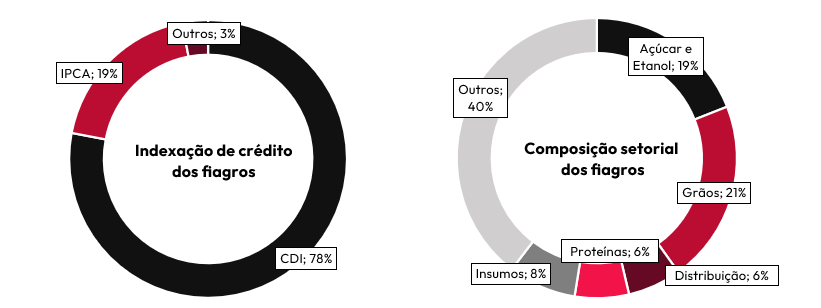
A composição da remuneração é predominantemente atrelada ao CDI, que responde por 78% da exposição aos indexadores, ante 19% do IPCA e 3% de outras referências.
O perfil pós-fixado oferece carrego elevado em ambientes de juros altos, mas não elimina o risco de crédito, a volatilidade das cotas ou o impacto de renegociações.
Fonte: BTG Pactual e fundos
A exposição setorial da amostra se distribui entre grãos, açúcar e etanol, proteínas e operações diversificadas. Vale ressaltar que essa leitura deve ser interpretada como exposição aos devedores e aos lastros das operações, e não como uma posição direta no preço das commodities.
Retorno competitivo frente aos desafios
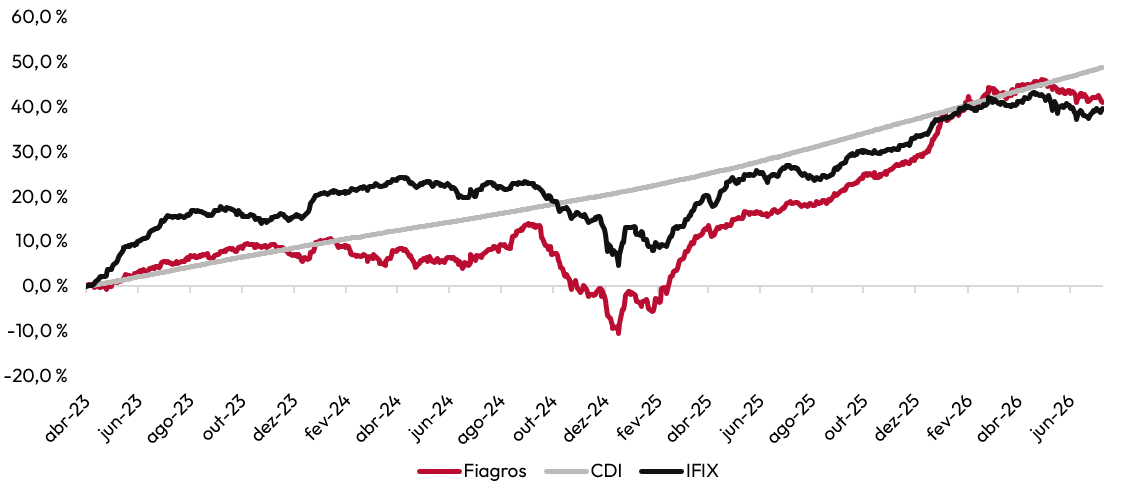
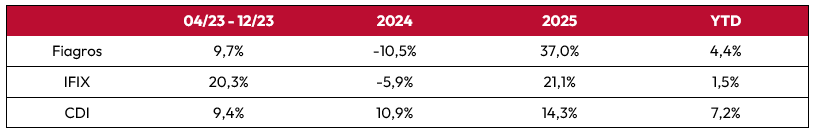
Desde abril de 2023, a cesta apresentada acumulou retorno de 43,05%, abaixo dos 48,43% do CDI. A diferença não foi linear: houve períodos de desempenho superior, especialmente entre meados de 2023 e o início de 2024, quando o carrego das operações e a valorização das cotas atuaram em conjunto.
O segundo semestre de 2024, contudo, expôs fragilidades de crédito em parte da indústria, com renegociações, inadimplências e recuperações judiciais que pressionaram os preços e a confiança dos investidores.
Retorno dos Fiagros vs Benchmarks
Fonte: Quantum Axis
A recuperação observada em 2025 permitiu recompor parte das perdas acumuladas nos anos anteriores. Em 2026, os Fiagros mantêm desempenho positivo e chegam a superar o IFIX, com valorização de 4,4%, ante 1,5% do índice de fundos imobiliários.
Este relatório foi elaborado conjuntamente por analistas do Banco BTG Pactual S.A. e da Empiricus Research, instituições regularmente registradas e credenciadas junto à Comissão de Valores Mobiliários (CVM) e à APIMEC. Ambas as instituições atuam com independência, em estrita observância às normas aplicáveis e com atividades devidamente segregadas, conforme exigido pela regulamentação vigente e pelas respectivas políticas internas de compliance.
Cada analista de pesquisa responsável pelo conteúdo deste relatório, no todo ou em parte, certifica que: (i) Nos termos do Artigo 21 da Resolução CVM nº 20, de 25 de fevereiro de 2021, todas as opiniões expressas refletem com precisão suas opiniões pessoais sobre os valores mobiliários ou emissores analisados, e tais recomendações foram elaboradas de forma independente, inclusive em relação ao Banco BTG Pactual S.A., à Empiricus Research e/ou suas afiliadas; (ii) Nenhuma parte de sua remuneração foi, é ou será, direta ou indiretamente, relacionada a quaisquer recomendações ou opiniões específicas contidas aqui ou vinculadas ao preço de qualquer um dos valores mobiliários aqui discutidos.
Parte da remuneração dos analistas provém dos lucros de suas instituições de origem e, consequentemente, das receitas globais geradas por tais instituições e/ou suas afiliadas. A remuneração dos analistas não se baseia nas receitas das áreas de banco de investimento, embora possa estar relacionada ao resultado consolidado do grupo. A determinação da remuneração segue diretrizes internas de compliance e barreiras de informação devidamente instituídas. Quando aplicável, o(s) analista(s) responsável(is) por este relatório será(ão) identificado(s) em destaque na primeira página.
Este relatório foi preparado pelo Banco BTG Pactual S.A. (“BTG Pactual”) e pela Empiricus Research para distribuição sob as circunstâncias permitidas pela legislação aplicável. Caso o conteúdo seja acessado fora do Brasil, o destinatário é responsável por verificar se a legislação local permite o recebimento deste material. Este documento não constitui recomendação personalizada, solicitação, oferta ou incentivo à compra ou venda de quaisquer valores mobiliários ou instrumentos financeiros em qualquer jurisdição.
As análises, opiniões e projeções aqui expressas são baseadas em julgamentos e premissas dos analistas responsáveis, obtidas a partir de: (i) fontes conforme especificadas junto aos dados; (ii) preços cotados em mercados regulamentados; (iii) fontes públicas consideradas confiáveis; (iv) dados proprietários das instituições envolvidas. Ainda assim, não há garantias quanto à exatidão, completude ou atualidade das informações. Os preços indicados são referenciais e estão sujeitos a alterações.
As análises podem estar baseadas em modelos teóricos e premissas específicas, que, se alteradas, podem resultar em conclusões substancialmente diferentes. Portanto, não há garantia de que projeções se concretizarão. Este relatório não substitui o julgamento individual do investidor. Recomenda-se buscar assessoria financeira independente antes de tomar qualquer decisão. Não se deve investir em instrumentos de renda variável recursos destinados a despesas imediatas, de emergência ou essenciais, pois todo investimento envolve risco de perda.
As opiniões aqui contidas são datadas e podem ser modificadas sem aviso prévio. As instituições signatárias não assumem obrigação de atualização contínua do relatório, salvo nos casos de encerramento formal de cobertura de determinada companhia.
A Empiricus Research integra o Grupo BTG Pactual, o que pode gerar potenciais conflitos de interesse. Tais conflitos são gerenciados por meio de políticas rígidas de segregação de atividades, confidencialidade e independência editorial, que asseguram a integridade das recomendações. As áreas de análise da Empiricus e do BTG Pactual operam separadamente das áreas comerciais, de vendas ou gestão, com o suporte de mecanismos internos de compliance. Os analistas responsáveis podem interagir com áreas de operações ou vendas para coleta e interpretação de informações de mercado, respeitando barreiras de informação e evitando o compartilhamento indevido de informações privilegiadas.
Nem o Banco BTG Pactual S.A., nem a Empiricus Research, suas afiliadas, diretores, colaboradores ou agentes aceitam qualquer responsabilidade por perdas diretas, indiretas, incidentais ou consequentes decorrentes da utilização deste relatório. Os preços indicados não devem ser considerados como avaliações oficiais ou garantias de negociação. Investimentos em opções, derivativos, futuros, ativos estruturados ou lastreados em hipotecas podem ser altamente voláteis e inadequados a determinados perfis de investidores. Mudanças cambiais podem afetar adversamente o desempenho de instrumentos denominados em moeda estrangeira.
O conteúdo deste relatório é protegido pela legislação de direitos autorais. É proibida sua reprodução, redistribuição ou compartilhamento, no todo ou em parte, sem autorização prévia por escrito. O uso indevido está sujeito a sanções cíveis e criminais.
Para obter um conjunto completo de disclosures associadas às empresas discutidas neste relatório, incluindo informações sobre avaliação e riscos, acesse: www.btgpactual.com/research/Disclaimers/Overview.aspx
Empiricus Research | Uso interno editorial | Material sujeito aos avisos legais acima
RELATED_REPORT.TITLE
Reinvestir seus dividendos pode mudar seus resultados no longo prazo
Ative o reinvestimento automático de dividendos e aumente o potencial de crescimento do seu patrimônio, sem novos aportes.
Ativar reinvestimento automático
Chegou o novo Simulador de Renda Variável do Content
Monte e visualize carteiras de forma simples e estratégica, conectando objetivos à performance com simulações personalizadas ou sugeridas por especialistas.
Saiba mais
Conheça o Calendário Econômico
Acompanhe datas de eventos importantes e divulgações que impactam ativos.