O BCDI11 é o novo fundo listado de infraestrutura da BTG Asset, com retorno atrelado ao CDI e perfil mais defensivo. A estratégia complementa o BDIF11 ao priorizar menor volatilidade, duration mais curta e maior previsibilidade de renda.
Resumo em 1 minuto
O BCDI11 é o novo fundo listado de infraestrutura da BTG Asset com retorno hedgeado para o CDI e patrimônio próximo de R$ 190 milhões.
Embora compartilhe equipe e capacidade de originação com o BDIF11, possui uma proposta mais defensiva, com duration menor, menor volatilidade e foco em renda recorrente.
A carteira deve manter cerca de 90% do patrimônio em ativos líquidos, evitando teses que possam gerar maior desconforto para o investidor conservador.
A reprecificação recente do crédito e a flexibilidade temporária de enquadramento dos recursos captados em abril favorecem a montagem da carteira em operações mais curtas e com spreads atrativos.
Vemos o BCDI11 como uma alternativa complementar ao BDIF11: enquanto este oferece maior exposição ao juro real e potencial de ganho de capital, o novo fundo prioriza estabilidade, carrego e retorno atrelado ao CDI.
BCDI11: renda isenta em CDI
O BCDI11 fundo de infraestrutura da BTG Asset com retorno hedgeado para o CDI, foi listado na terça-feira (04/08).
A estratégia existe desde 2024, inicialmente com pouco mais de R$ 60 milhões, e ganhou escala após uma nova oferta de aproximadamente R$ 120 milhões, realizada em abril deste ano, alcançando hoje um patrimônio próximo de R$ 190 milhões.
Com a listagem, a intenção do BTG é transformar o veículo em sua principal estratégia de infraestrutura atrelada ao CDI, ocupando um papel semelhante ao do BDIF11 entre os fundos indexados ao IPCA.
O BCDI11 e o BDIF11 compartilham a mesma equipe de análise, originação e gestão, liderada por Luis Bolfoni, mas possuem propostas diferentes. O BDIF11 combina ativos estruturados e posições com maior potencial de valorização, aceitando maior volatilidade e duration. Já o BCDI11 foi desenhado para o investidor que prioriza retorno atrelado ao CDI, menor oscilação da cota e maior previsibilidade de renda.
A expectativa da gestora é manter cerca de 90% do portfólio em ativos líquidos, destinando até 10% a operações estruturadas e com spreads mais elevados, desde que seus riscos sejam bem compreendidos e protegidos por uma estrutura adequada. O BCDI11 também deverá apresentar duration menor, reduzindo a sensibilidade da cota às oscilações dos spreads.
O fundo evitará teses de maior risco, como é o caso de alguns créditos ligados a telecomunicações e provedores regionais de internet. A equipe entende que negócios dependentes de aquisição e retenção de clientes e elevada necessidade de investimento combinam menos com o perfil conservador do BCDI11.
A mesma cautela aparece em geração distribuída, segmento no qual os ativos frequentemente se dividem entre projetos de excelente qualidade, mas com pouco prêmio, e operações com riscos de construção, conexão e comercialização acima do desejado para o fundo.
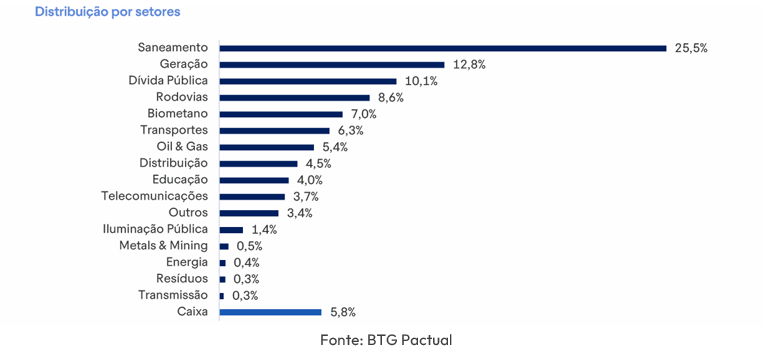
Atualmente, o fundo aloca em cerca de 58 ativos, principalmente dos setores de saneamento, geração de energia e rodovias.
O momento da listagem também nos parece favorável por dois motivos.
O primeiro é que, após a reprecificação recente, ativos high grade de setores defensivos passaram a oferecer spreads mais atrativos do que em 2025, sem deterioração equivalente dos fundamentos.
O segundo está ligado à oferta concluída no fim de abril. Como os recursos recém-captados ainda estão dentro do período regulatório de enquadramento, o fundo pode manter temporariamente uma parcela maior em ativos não incentivados e originalmente indexados ao CDI. Essa flexibilidade permite aproveitar operações mais curtas e com spreads superiores, antes de a carteira convergir gradualmente para os limites regulatórios de debêntures incentivadas.
Como o retorno é hedgeado para CDI, a distribuição tende a acompanhar o nível dos juros: pode diminuir em um ciclo de queda da taxa, mas também aumentar quando o CDI sobe. A proposta é distribuir primordialmente o carrego da carteira, sem depender de ganhos recorrentes com fechamento de spreads para sustentar os rendimentos.
A listagem também traz um novo elemento para o investidor: a cota passará a oscilar no mercado secundário e poderá ser negociada com ágio ou deságio em relação à cota patrimonial. Para reduzir o risco de baixa liquidez, o BCDI11 iniciou as negociações com um formador de mercado (market maker) do próprio BTG. A gestora também estuda a possibilidade de recomprar cotas caso haja desconto excessivo na marcação a mercado, embora esse mecanismo ainda dependa de avaliação regulatória.
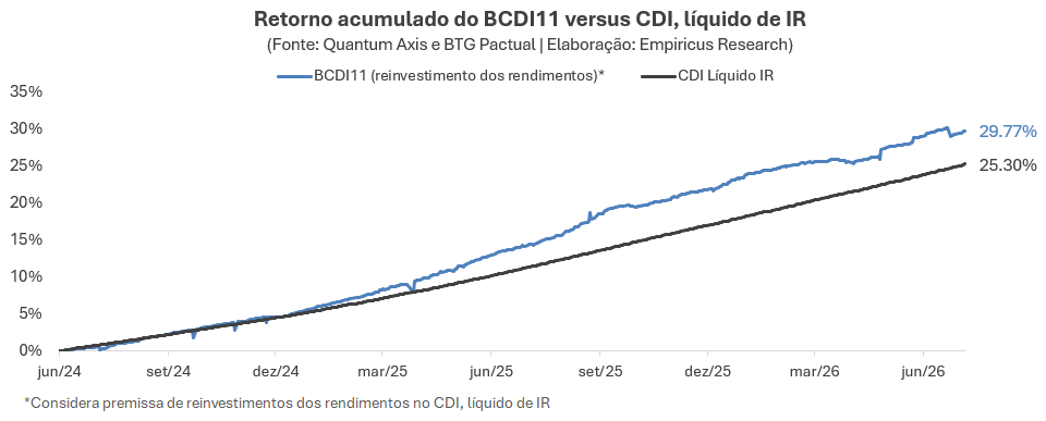
Desde o início, o fundo entregou CDI + 1,9% ao ano, isento de Imposto de Renda. Para chegar a esse resultado, incorporamos os rendimentos distribuídos sob a seguinte premissa: o investidor os reinvestiu em uma aplicação que acompanha o CDI, seu custo de oportunidade.
A premissa é realista porque considera que o fundo, enquanto cetipado, não permitia livre e fácil reinvestimento dos rendimentos no próprio veículo. Também consideramos o desconto do Imposto de Renda sobre a parcela reinvestida, uma vez que a aplicação utilizada para reproduzir 100% do CDI não é isenta.
O resultado está ilustrado no gráfico a seguir:
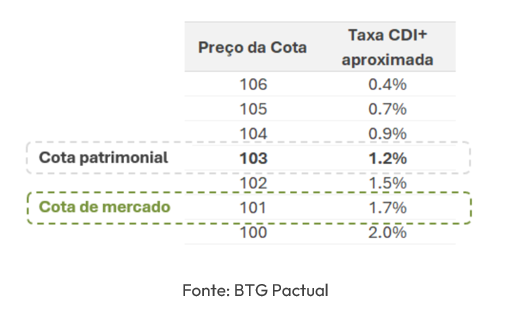
O fundo encerrou seu primeiro pregão com uma cota de mercado de aproximadamente R$ 101, um deságio de quase 2% em relação à cota patrimonial. Em nossa visão, o deságio representa uma oportunidade de compra, uma vez que eleva o carrego equivalente do fundo de CDI + 1,2% a.a, considerando o valor da cota patrimonial, para aproximadamente CDI + 1,7% a.a.
A tabela abaixo mostra a sensibilidade aproximada do retorno do fundo de acordo com o nível da cota de mercado:
Sobre os custos, o fundo possui 0,75% ao ano de taxa de administração e 20% de performance sobre o CDI. Ele é destinado ao público geral e pode ser adquirido via home broker.
Na nossa leitura, o BCDI11 preenche um espaço relevante na prateleira de fundos listados de infraestrutura. A estratégia aproveita a experiência e a capacidade de originação do time responsável pelo BDIF11, mas direciona sua carteira para um público mais conservador, com maior presença de ativos high grade, duration menor e retorno atrelado ao CDI, com pagamento regular de rendimentos.
Este relatório foi elaborado conjuntamente por analistas do Banco BTG Pactual S.A. e da Empiricus Research, instituições regularmente registradas e credenciadas junto à Comissão de Valores Mobiliários (CVM) e à APIMEC. Ambas as instituições atuam com independência, em estrita observância às normas aplicáveis e com atividades devidamente segregadas, conforme exigido pela regulamentação vigente e pelas respectivas políticas internas de compliance.
Cada analista de pesquisa responsável pelo conteúdo deste relatório, no todo ou em parte, certifica que: (i) Nos termos do Artigo 21 da Resolução CVM nº 20, de 25 de fevereiro de 2021, todas as opiniões expressas refletem com precisão suas opiniões pessoais sobre os valores mobiliários ou emissores analisados, e tais recomendações foram elaboradas de forma independente, inclusive em relação ao Banco BTG Pactual S.A., à Empiricus Research e/ou suas afiliadas; (ii) Nenhuma parte de sua remuneração foi, é ou será, direta ou indiretamente, relacionada a quaisquer recomendações ou opiniões específicas contidas aqui ou vinculadas ao preço de qualquer um dos valores mobiliários aqui discutidos.
Parte da remuneração dos analistas provém dos lucros de suas instituições de origem e, consequentemente, das receitas globais geradas por tais instituições e/ou suas afiliadas. A remuneração dos analistas não se baseia nas receitas das áreas de banco de investimento, embora possa estar relacionada ao resultado consolidado do grupo. A determinação da remuneração segue diretrizes internas de compliance e barreiras de informação devidamente instituídas. Quando aplicável, o(s) analista(s) responsável(is) por este relatório será(ão) identificado(s) em destaque na primeira página.
Este relatório foi preparado pelo Banco BTG Pactual S.A. (“BTG Pactual”) e pela Empiricus Research para distribuição sob as circunstâncias permitidas pela legislação aplicável. Caso o conteúdo seja acessado fora do Brasil, o destinatário é responsável por verificar se a legislação local permite o recebimento deste material. Este documento não constitui recomendação personalizada, solicitação, oferta ou incentivo à compra ou venda de quaisquer valores mobiliários ou instrumentos financeiros em qualquer jurisdição.
As análises, opiniões e projeções aqui expressas são baseadas em julgamentos e premissas dos analistas responsáveis, obtidas a partir de: (i) fontes conforme especificadas junto aos dados; (ii) preços cotados em mercados regulamentados; (iii) fontes públicas consideradas confiáveis; (iv) dados proprietários das instituições envolvidas. Ainda assim, não há garantias quanto à exatidão, completude ou atualidade das informações. Os preços indicados são referenciais e estão sujeitos a alterações.
As análises podem estar baseadas em modelos teóricos e premissas específicas, que, se alteradas, podem resultar em conclusões substancialmente diferentes. Portanto, não há garantia de que projeções se concretizarão. Este relatório não substitui o julgamento individual do investidor. Recomenda-se buscar assessoria financeira independente antes de tomar qualquer decisão. Não se deve investir em instrumentos de renda variável recursos destinados a despesas imediatas, de emergência ou essenciais, pois todo investimento envolve risco de perda.
As opiniões aqui contidas são datadas e podem ser modificadas sem aviso prévio. As instituições signatárias não assumem obrigação de atualização contínua do relatório, salvo nos casos de encerramento formal de cobertura de determinada companhia.
A Empiricus Research integra o Grupo BTG Pactual, o que pode gerar potenciais conflitos de interesse. Tais conflitos são gerenciados por meio de políticas rígidas de segregação de atividades, confidencialidade e independência editorial, que asseguram a integridade das recomendações. As áreas de análise da Empiricus e do BTG Pactual operam separadamente das áreas comerciais, de vendas ou gestão, com o suporte de mecanismos internos de compliance. Os analistas responsáveis podem interagir com áreas de operações ou vendas para coleta e interpretação de informações de mercado, respeitando barreiras de informação e evitando o compartilhamento indevido de informações privilegiadas.
Nem o Banco BTG Pactual S.A., nem a Empiricus Research, suas afiliadas, diretores, colaboradores ou agentes aceitam qualquer responsabilidade por perdas diretas, indiretas, incidentais ou consequentes decorrentes da utilização deste relatório. Os preços indicados não devem ser considerados como avaliações oficiais ou garantias de negociação. Investimentos em opções, derivativos, futuros, ativos estruturados ou lastreados em hipotecas podem ser altamente voláteis e inadequados a determinados perfis de investidores. Mudanças cambiais podem afetar adversamente o desempenho de instrumentos denominados em moeda estrangeira.
O conteúdo deste relatório é protegido pela legislação de direitos autorais. É proibida sua reprodução, redistribuição ou compartilhamento, no todo ou em parte, sem autorização prévia por escrito. O uso indevido está sujeito a sanções cíveis e criminais.
Para obter um conjunto completo de disclosures associadas às empresas discutidas neste relatório, incluindo informações sobre avaliação e riscos, acesse: www.btgpactual.com/research/Disclaimers/Overview.aspx
Empiricus Research | Uso interno editorial | Material sujeito aos avisos legais acima
RELATED_REPORT.TITLE
Reinvestir seus dividendos pode mudar seus resultados no longo prazo
Ative o reinvestimento automático de dividendos e aumente o potencial de crescimento do seu patrimônio, sem novos aportes.
Ativar reinvestimento automático
Chegou o novo Simulador de Renda Variável do Content
Monte e visualize carteiras de forma simples e estratégica, conectando objetivos à performance com simulações personalizadas ou sugeridas por especialistas.
Saiba mais
Conheça o Calendário Econômico
Acompanhe datas de eventos importantes e divulgações que impactam ativos.