REPORT_INFO.PUBLISHED 29/08/2025 REPORT_INFO.AT 16:34.
Agro Insights - Guia do Mercado de Proteína Animal
Daniel Marinelli
Matheus Oliveira
Frederico Khouri
O cenário global para proteínas segue favorável à sustentação de preços. No boi gordo, a combinação entre estoque de animais apertado nos Estados Unidos e o Brasil próximo do pico de abates cria um ambiente de restrição de oferta, o que tende a manter os preços firmes ao longo dos próximos trimestres. Seguimos construtivos, com expectativa de virada de ciclo no Brasil nos próximos 12 a 18 meses, impulsionada por maior retenção de fêmeas. No frango, a melhora no spread operacional – reflexo da queda nos custos do milho e farelo de soja – tem favorecido as margens dos produtores, garantindo previsibilidade e ritmo elevado de produção.
Proteínas: fundamento, crédito e alocação
Objetivo
Este material foi elaborado pelas áreas de Commodities, Análise de Crédito e Fundos Listados visando entender o momento atual do mercado de proteína animal, o posicionamento das principais companhias do setor e a alocação atual dos Fiagros listados em empresas ou pecuaristas.
Fundamento
O cenário global para proteínas segue favorável à sustentação de preços. No boi gordo, a combinação entre estoque de animais apertado nos Estados Unidos e o Brasil próximo do pico de abates cria um ambiente de restrição de oferta, o que tende a manter os preços firmes ao longo dos próximos trimestres. Seguimos construtivos, com expectativa de virada de ciclo no Brasil nos próximos 12 a 18 meses, impulsionada por maior retenção de fêmeas. No frango, a melhora no spread operacional – reflexo da queda nos custos do milho e farelo de soja – tem favorecido as margens dos produtores, garantindo previsibilidade e ritmo elevado de produção.
Crédito
O 2T25 deve trazer bons resultados operacionais para os frigoríficos, ainda que abaixo dos recordes anteriores. As margens seguem pressionadas no ciclo do boi nos EUA, afetando JBS e Marfrig, ao passo que o frango sustenta parte dos resultados – vide operação doméstica da BRF ou Pilgrim’s, no caso da JBS. A retomada das exportações também contribui para um cenário mais positivo para Minerva. Apesar desse ambiente ainda saudável, o mercado pode começar a exigir prêmios um pouco maiores em novas emissões, especialmente de companhias mais alavancadas. A demanda por ativos isentos, diante da possível tributação futura, deve atenuar essa pressão, mantendo os spreads relativamente estáveis.
Alocação
Embora o setor de proteínas tenha papel relevante na economia, sua presença nas alocações dos Fiagros ainda é limitada. O perfil de emissão concentrado em grandes tickets tende a restringir a participação desses ativos nos portfólios dos fundos por conta do risco de concentração. Ainda assim, observamos um aumento nas alocações táticas no mercado secundário, refletindo o esforço dos gestores em melhorar o carrego das carteiras.
Análise do ciclo bovino
Posicionamento e tendência de mercado no Brasil e EUA
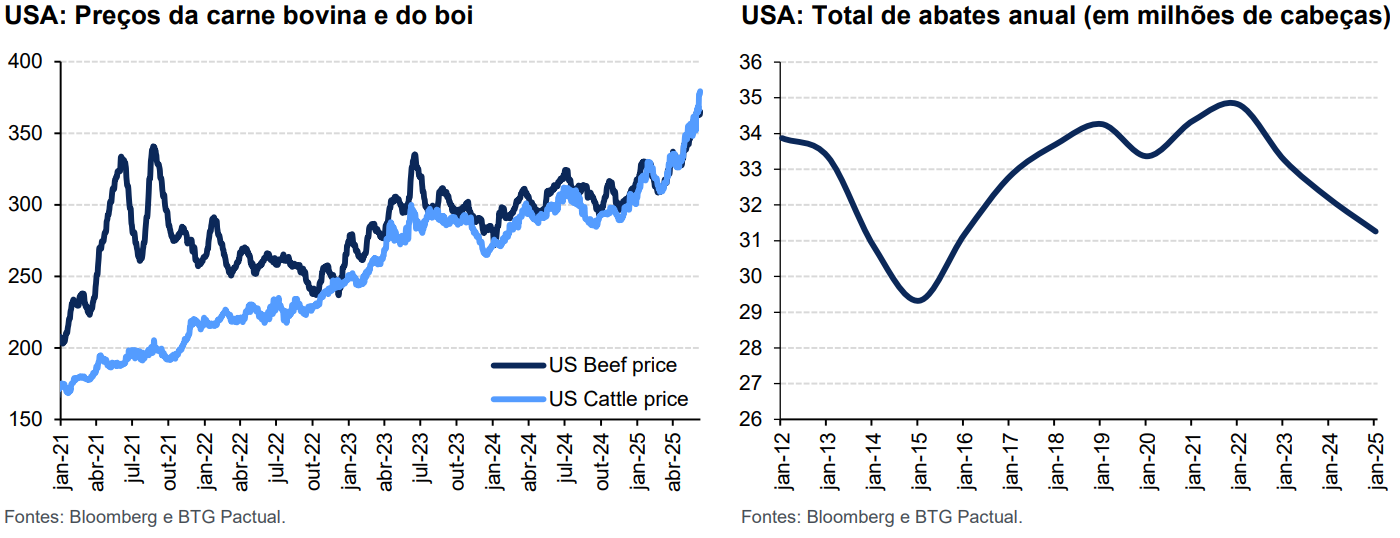
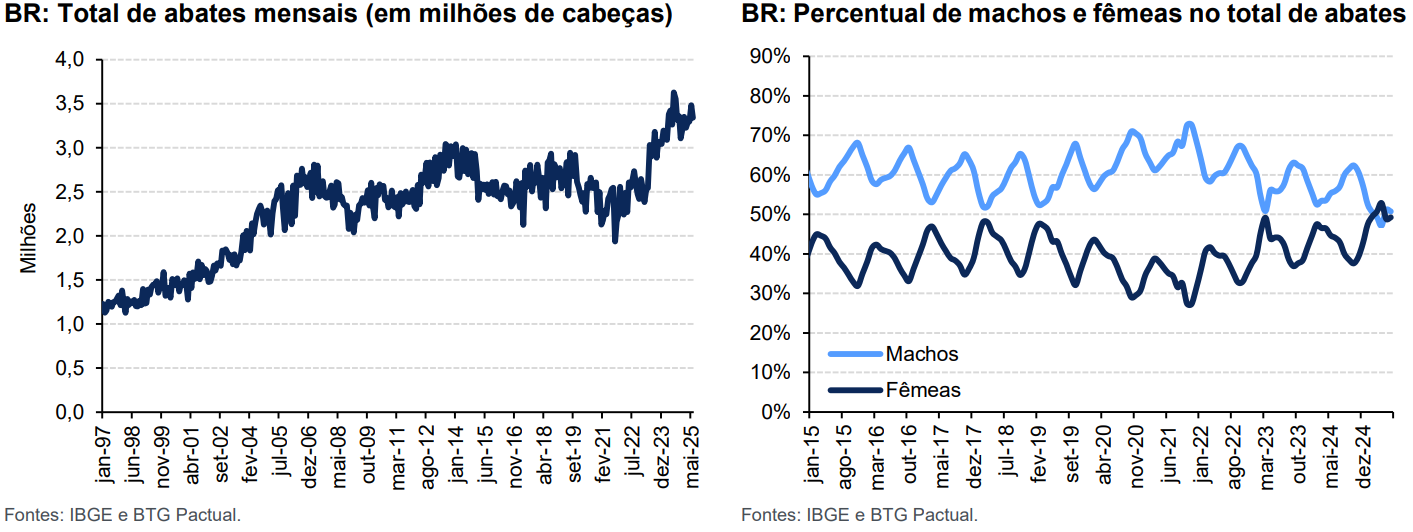
Uma consideração relevante neste momento é que o contexto global para a originação de bovinos não é dos mais favoráveis. Nos EUA, a baixa disponibilidade de animais (resultado da forte redução de rebanho observada nos últimos anos) vem se refletindo na queda dos volumes de abate desde 2019, indicando uma virada no ciclo pecuário. O país já iniciou a fase de retenção de fêmeas para elevação do rebanho, o que tende a manter a oferta restrita por mais tempo. Por conta desse cenário, os preços do boi gordo nos EUA têm se mantido resilientes, sustentados pela escassez de animais e pela expectativa de menor produção no curto prazo. Na prática, mesmo após anos de abates intensos, o ajuste de oferta não foi suficiente para pressionar os preços para baixo de forma consistente. Esse desequilíbrio estrutural reforça a tendência de preços elevados e deve aumentar as importações norte-americanas de carne bovina, impactando positivamente exportadores relevantes como Austrália e Brasil.
No Brasil, o cenário atual indica que o ciclo pecuário pode estar se aproximando de um ponto de inflexão. Após anos de crescimento no volume de abates – impulsionado pelo descarte de fêmeas e pela maior oferta de animais – o mercado parece se aproximar do pico do ciclo de oferta. O volume de animais prontos para o abate atingiu níveis elevados, mas sinais iniciais de redução na disponibilidade de fêmeas e melhora nos preços da reposição sugerem que o movimento de virada pode estar próximo. Esse possível esgotamento da fase de abate intensivo tende a abrir espaço para a retomada da retenção de matrizes e, consequentemente, para uma possível valorização do boi gordo nos próximos trimestres. Caso essa transição se confirme, o mercado brasileiro deve entrar em uma nova fase do ciclo, com menor oferta e fundamentos mais positivos para os preços da arroba.
 Cadeia de insumos
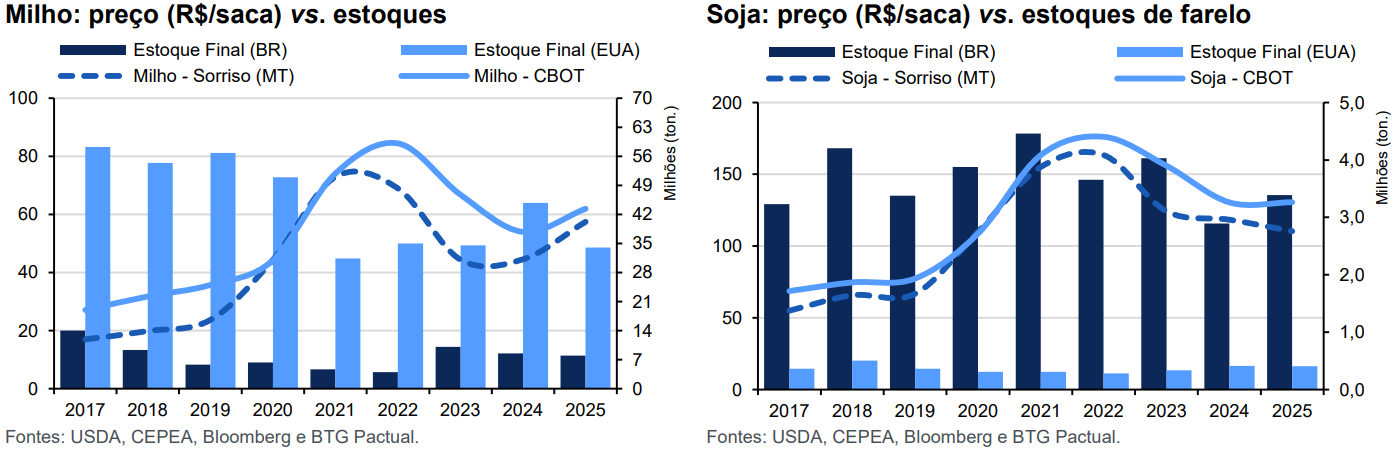
Do ponto de vista da cadeia de insumos, o cenário atual é bastante favorável à engorda de bovinos. A ampla disponibilidade de milho e farelo de soja – principais componentes da dieta no confinamento – tem pressionado os custos de alimentação para baixo. De acordo com o USDA, a produção de milho nos EUA atingiu um dos maiores volumes da história, enquanto os preços do farelo de soja operam nos menores patamares em cinco anos. No Brasil, o ciclo atual de grãos (2024/25) marcou recorde na produção de soja e poderá, ao fim da colheita, apresentar a maior produção de milho da história – e o esmagamento de soja e milho para a fabricação de biocombustíveis no país tem crescido de forma célere, com avanços operacionais, estruturais e regulatórios. Essa combinação proporciona alívio significativo nos custos de produção por arroba, favorecendo a recuperação das margens na pecuária intensiva e criando um ambiente mais positivo para o pecuarista no curto prazo.
Aspectos comerciais
A combinação da restrição de oferta nos EUA, em fase de recomposição de rebanho, com o Brasil se aproximando do pico de abates, cria um ambiente global de menor disponibilidade de carne bovina. Essa dinâmica entre os dois maiores players do setor tende a sustentar os preços do boi gordo em níveis elevados e prolongar esse patamar ao longo dos próximos trimestres, especialmente diante da maior demanda internacional por proteína e do aumento das importações por parte dos norte-americanos e outros mercados emergentes na Ásia.
Em vista deste cenário, seguimos construtivos para os preços do boi gordo no Brasil, entendendo que: (i) o ciclo deve infletir em algum momento nos próximos 12 a 18 meses – inclusive, as vendas de fêmeas que temos visto no curtíssimo-prazo, e em decorrência da queda nos preços locais em função do “tarifaço”, podem acelerar a virada de ciclo; e (ii) as exportações brasileiras devem seguir em bom-tom, a despeito das novas tarifas, dado o potencial de realocação dos fluxos originalmente destinados aos EUA, dada a forte demanda internacional e dado o atual cenário de aperto de rebanhos nos grandes centros de originação (para mais informações sobre os impactos das tarifas de 50% para o Brasil e EUA, clique aqui).
Análise do ciclo do frango
Posicionamento e tendência de mercado no Brasil
O setor aviário brasileiro enfrentou um desafio relevante no início de 2025 com a confirmação de um caso de influenza aviária em uma granja comercial no Rio Grande do Sul, em maio. A ocorrência levou à suspensão temporária das exportações brasileiras por parte de diversos países, incluindo China, África do Sul, México e Filipinas. Apesar da rápida contenção do foco e da manutenção do controle sanitário nas demais regiões produtoras, o episódio gerou incertezas no curto prazo e afetou o ritmo das exportações. Vários parceiros comerciais já iniciaram o processo de reabertura dos mercados, sinalizando uma normalização progressiva dos embarques. Em 18 de junho, o Ministério da Agricultura e Pecuária (Mapa) notificou oficialmente à Organização Mundial de Saúde Animal (OMSA) o fim do vazio sanitário decorrente do único foco de Influenza Aviária de Alta Patogenicidade (IAAP) registrado em granja comercial no país. Com a conclusão das ações sanitárias e sem o surgimento de novos casos, o Brasil autodeclara-se novamente livre da doença, conforme previsto nos protocolos internacionais.
De acordo com o Cepea, os preços da carne de frango iniciaram julho em queda na maioria das praças acompanhadas, refletindo um descompasso entre oferta e demanda. Embora as exportações estejam sendo retomadas gradualmente, o volume represado contribuiu para o aumento da disponibilidade interna, pressionando as cotações. A expectativa é que, com a reabertura plena dos mercados externos e a readequação dos fluxos comerciais, os preços domésticos encontrem maior sustentação.
Cadeia de insumos
O spread do frango tem apresentado melhora recente, principalmente em função da queda nos preços dos principais insumos, como milho e farelo de soja, que juntos representam mais de 70% do custo total de produção. Com a alimentação mais barata e os preços do frango se mantendo relativamente estáveis no atacado e no mercado externo, os produtores vêm conseguindo recompor margens que estavam mais pressionadas no início do ciclo inflacionário global. Segundo dados do Cepea e do USDA, mesmo com alguma oscilação no preço do frango inteiro no atacado brasileiro, os custos médios de produção por quilo recuaram nos últimos trimestres. Esse movimento gerou um spread mais confortável para os integradores e granjeiros, favorecendo a continuidade da produção em ritmo elevado e garantindo maior previsibilidade de resultado. Além disso, a resiliência da demanda internacional e a abertura de novos mercados (ou reabilitação de plantas) contribuem para manter a valorização do produto final, reforçando o ambiente positivo para os spreads ao longo dos próximos trimestres.
Posicionamento das empresas
O setor de proteínas no Brasil passa por um momento de transformação, marcado por movimentos estratégicos de consolidação e ajustes financeiros. Marfrig, BRF, Minerva e JBS seguem caminhos distintos, mas interligados, em meio a um cenário global desafiador.
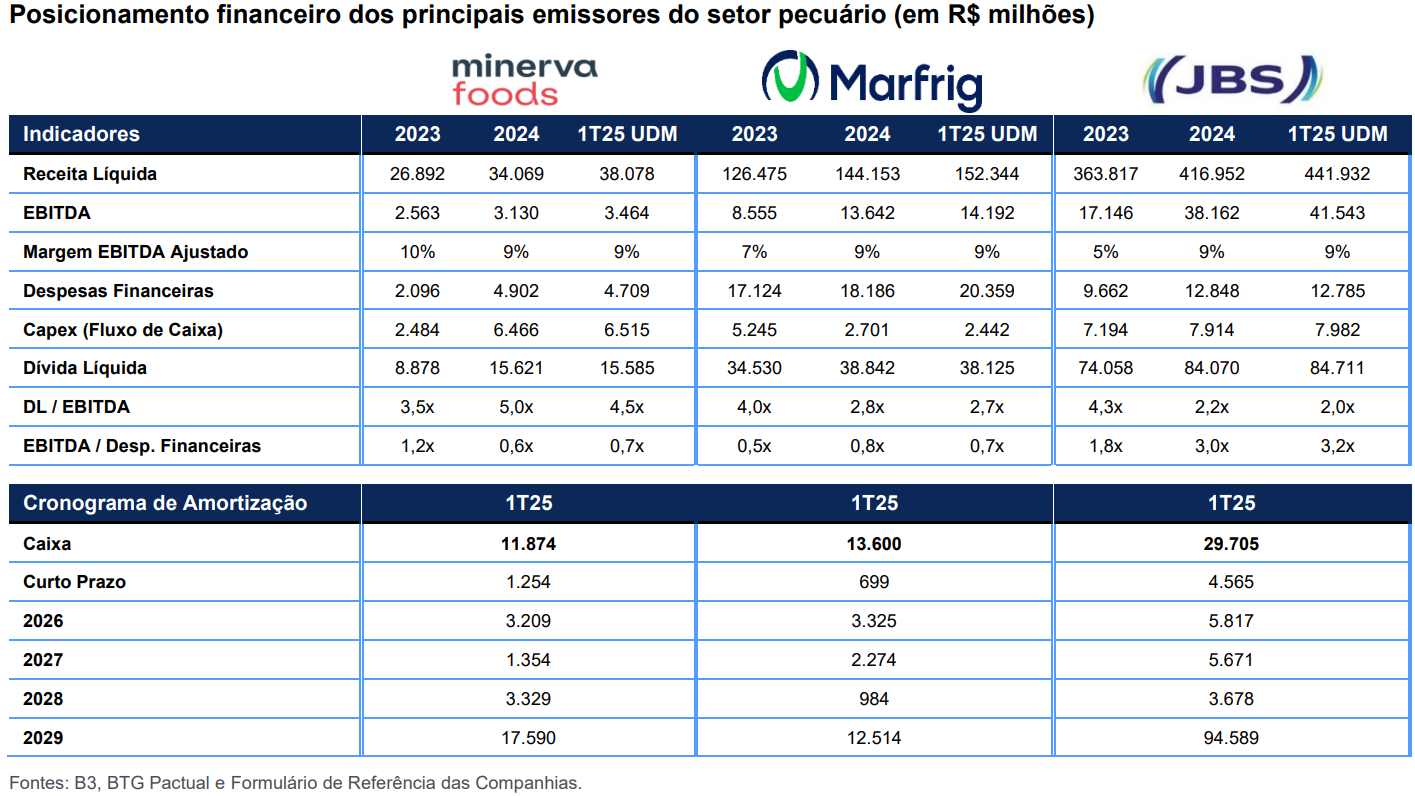
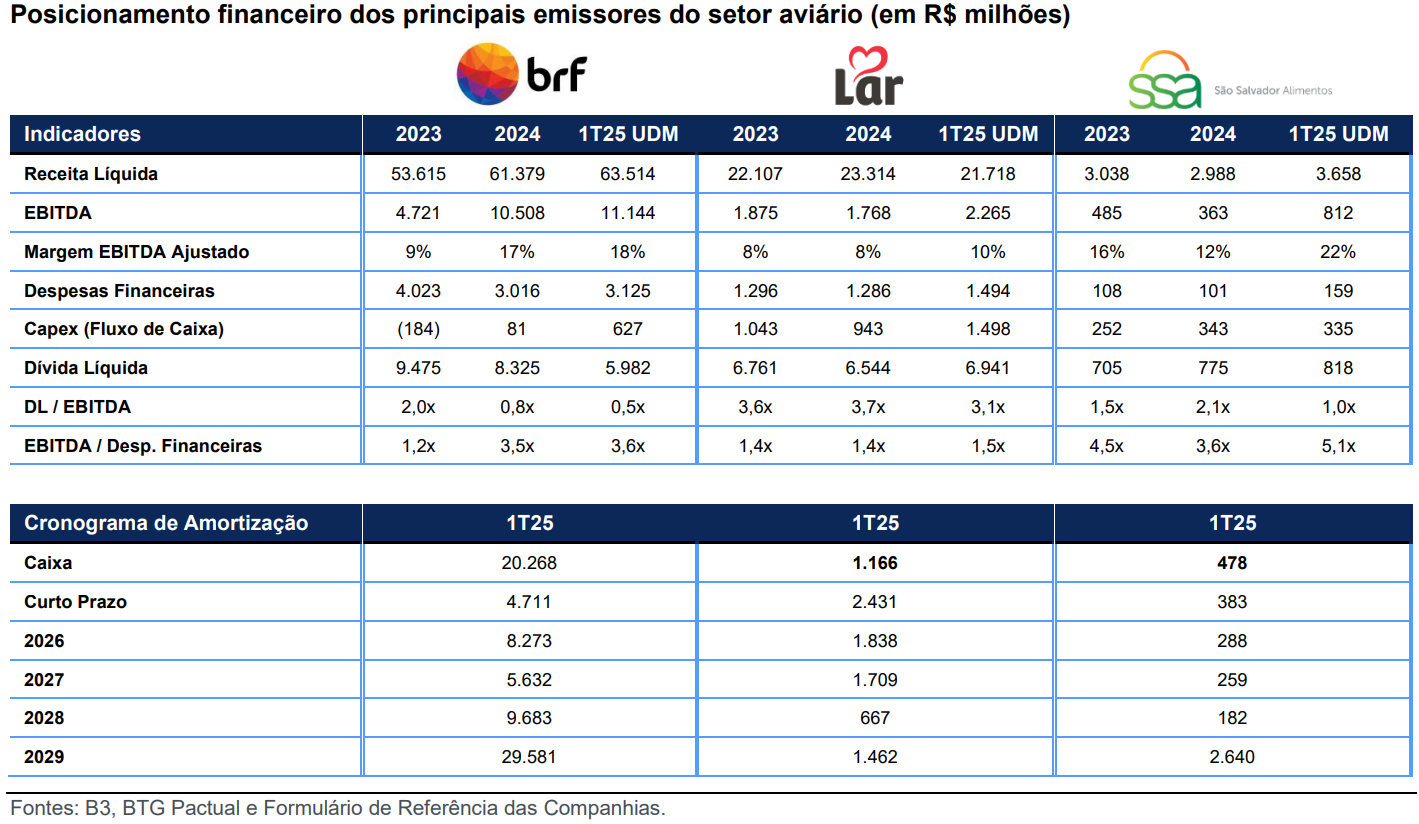
A Marfrig está próxima de concretizar seu antigo plano de se tornar uma potência global em proteínas, com a proposta de incorporação total da BRF, após anos de atuação como controladora. A transação será realizada por meio de troca de ações e pagamento de dividendos que totalizam R$ 6 bilhões entre as duas empresas. A nova companhia será mais diversificada, com sinergias operacionais estimadas em R$ 805 milhões ao ano, além de ganhos fiscais relevantes (VPL estimado em R$ 3 bilhões). A depender do nível de adesão dos minoritários da BRF, a alavancagem (Dívida Liquida / EBITDA) da companhia combinada deve variar entre 3,6x e 4,5x em 2025. Embora o movimento reforce a posição da Marfrig ao lado de JBS, Tyson e WH Group entre os grandes players globais do setor, vale destacar que a companhia atravessa um ciclo negativo em sua operação de carne bovina na América do Norte (o que tem pressionado suas margens). Nesse contexto, a BRF tem sido a principal sustentação dos resultados consolidados, beneficiada por margens mais robustas e um momento operacional mais favorável. A combinação, também representa uma forma de suavizar os efeitos do ciclo desfavorável da Marfrig, ao integrar um ativo com perfil complementar e maior resiliência no curto prazo.
Já a Minerva está focada em fortalecer sua estrutura de capital após a forte saída de caixa para pagamento dos ativos da Marfrig, por meio de um aumento de capital de até R$ 2,0 bilhões. A oferta é privada e inclui bônus de subscrição negociáveis, o que pode elevar a captação a até R$ 3,0 bilhões. A VDQ e a Salic já garantiram o valor mínimo da operação, de R$ 1 bilhão. A operação é vista como positiva: o capital novo deve reduzir significativamente as despesas financeiras, reverter o patrimônio líquido negativo e reduzir a alavancagem de 4,5x para 3,7x em 2025. No operacional, a Minerva reportou um 1T25 abaixo das expectativas, com receita 8% aquém da estimativa e EBITDA 6% menor, reflexo da normalização dos preços médios e da subutilização dos ativos adquiridos da Marfrig. Ainda assim, o lucro líquido de R$ 157 milhões foi sustentado por ganhos cambiais, e a gestão eficiente do capital de giro ajudou a manter a alavancagem estável. O guidance de receita para 2025 entre R$ 50 e R$ 58 bilhões sinaliza aceleração esperada nos ativos adquiridos.
A JBS, por sua vez, entregou um trimestre sólido e em linha com o esperado, com receita de R$ 114 bilhões (+28% a/a) e EBITDA de R$ 8,9 bilhões (+39% a/a). O lucro de R$ 2,9 bilhões superou as expectativas, beneficiado por despesas financeiras menores. O destaque veio, mais uma vez, dos segmentos de aves e suínos, especialmente da Seara, com margem EBITDA recorde de 19,8%. Em contraste, os negócios de bovinos no Brasil e EUA seguem pressionados, com margens fracas – nos EUA, a margem EBITDA foi negativa (-1,6%). A alavancagem encerrou o trimestre em 2,0x, significativamente abaixo dos 3,7x registrados no mesmo período do ano anterior, refletindo a redução da dívida líquida para US$ 14,8 bilhões (R$ 85 bilhões), cerca de US$ 1,1 bilhão abaixo do ano anterior.
Análise histórica dos spreads das companhias
Aprofundando um pouco mais a análise financeira, realizamos um estudo visando entender a movimentação histórica dos spreads praticados pelo mercado de crédito em relação às companhias analisadas. Neste estudo, buscamos observar o spread médio sobre a NTN-B de referência dos emissores ponderado pela duration dos respectivos títulos, ou seja, papéis com maior duration exercem maior influência na composição do spread médio. De forma geral, observamos que os spreads dos emissores acompanharam o movimento de compressão generalizada ocorrido no mercado de crédito para ativos isentos ao longo dos últimos meses.
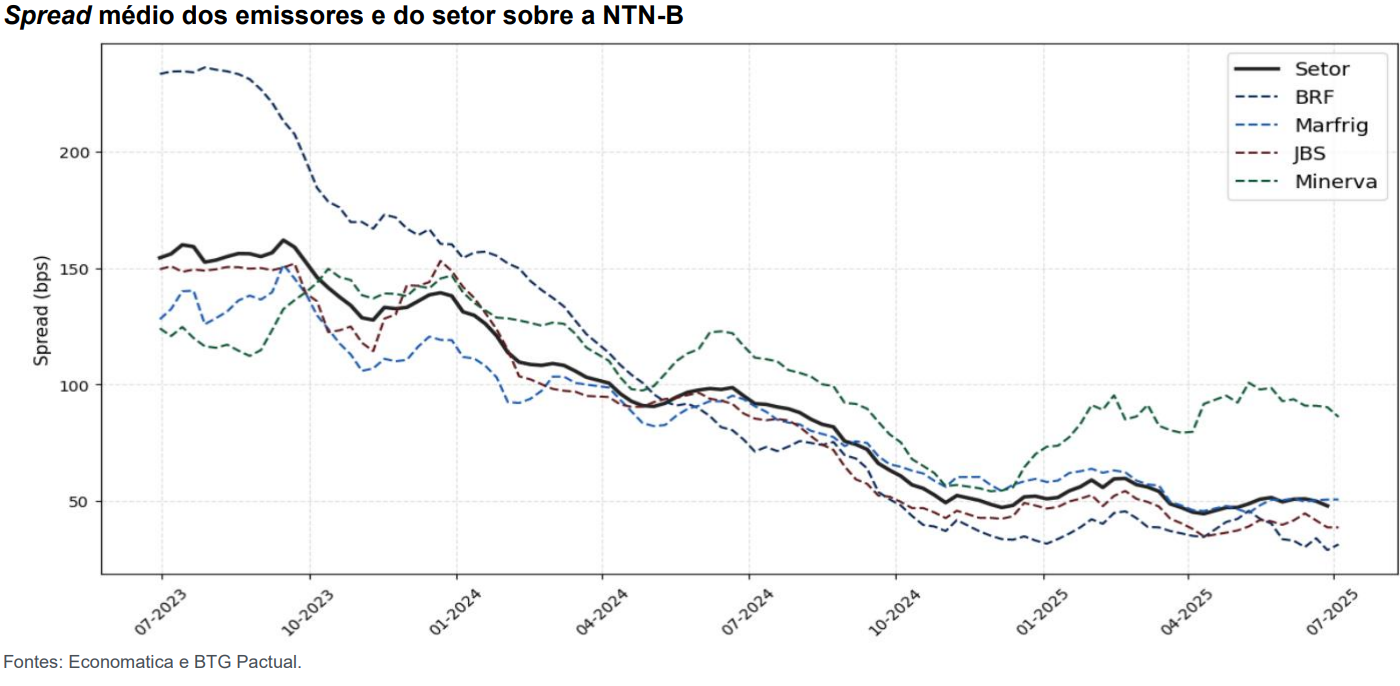
Dentre os destaques, a BRF se sobressai com uma trajetória de melhora operacional consistente, que resultou em sucessivas reduções de alavancagem, impulsionada por spreads favoráveis entre o custo dos grãos e os preços do frango. A companhia reduziu sua alavancagem de 3,6x no final de 2022 para 0,8x ao fim de 2024, impulsionada por seu EBITDA que saltou de R$ 4,1 bilhões para R$ 10,5 bilhões no período. A expectativa é que a BRF mantenha bons resultados, apesar da normalização nos spreads do frango, que se encontravam em níveis excepcionalmente favoráveis. A forte compressão de seu spread de crédito ilustra bem a redução da percepção de risco em relação à companhia por parte do mercado e como o setor tem característica cíclica importante. Por outro lado, a Minerva registrou uma abertura maior em seus spreads em decorrência do aumento de alavancagem associado à aquisição da Marfrig e à piora do ciclo de carne bovina nos Estado Unidos. Desconsiderando o EBITDA proforma desses ativos, a alavancagem da Minerva passou de 3,5x no 4T23 para 5,0x no 4T24. Com o início da consolidação dos ativos adquiridos, a companhia iniciou uma trajetória de desalavancagem, atingindo 4,5x no 1T25. Já a JBS, por sua vez, acompanhou a tendência de compressão do setor e deve se beneficiar de sua listagem na NYSE, o que amplia seu acesso ao mercado de capitais internacional e potencialmente reduz o prêmio de risco frente a outras empresas globais do setor de alimentos com porte semelhante.
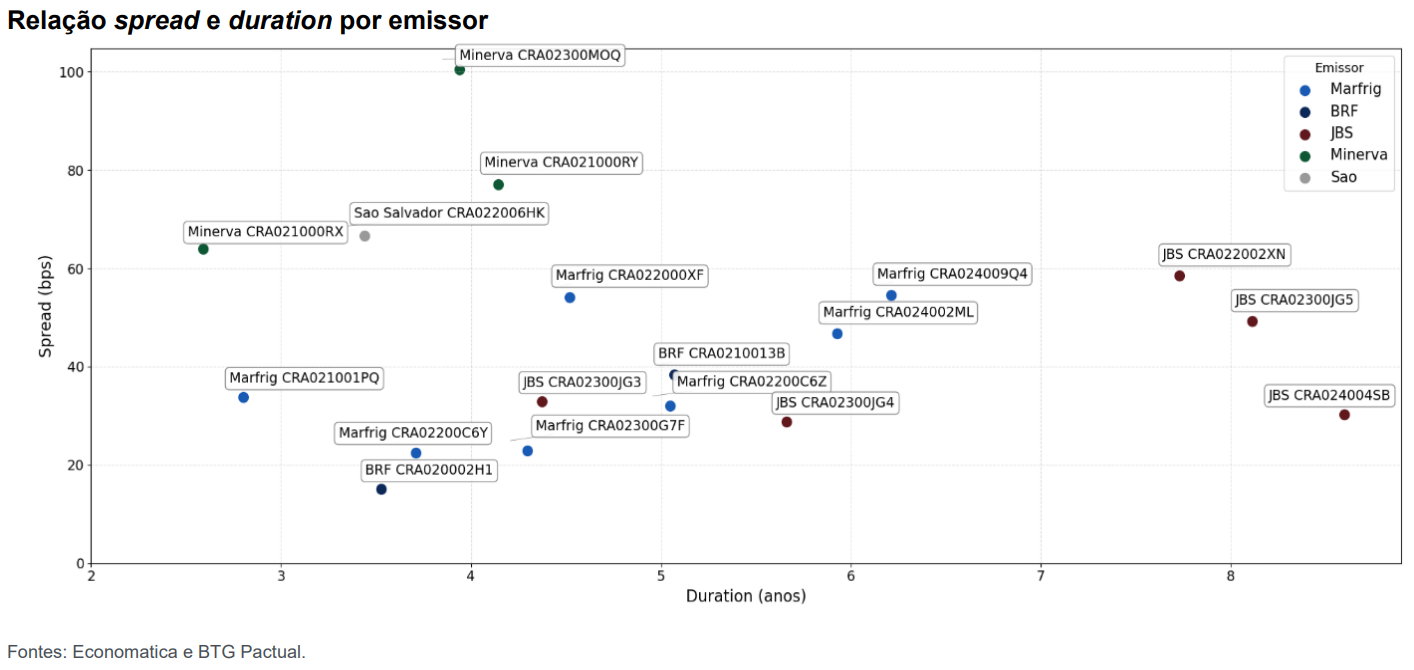
Dada a atual abertura de spreads da Minerva e considerando a natureza cíclica do setor, é razoável esperar que, caso a companhia consiga capturar sinergias das aquisições e se beneficie de um ciclo mais favorável na América do Norte, seu spread de crédito convirja para os níveis médios do setor – atualmente com uma diferença de cerca de 50 bps. A seguir, ilustramos essa diferença, mostrando que, em um intervalo de duration entre 3 e 5 anos, os títulos da Minerva negociam com prêmio em relação à JBS, BRF e Marfrig. Parte dessa diferença pode ser atribuída não apenas aos indicadores de crédito, mas também à maior diversificação de negócios de JBS, Marfrig e BRF, que operam com diferentes tipos de proteína e produtos de maior valor agregado.
Os resultados do 2T25 para as companhias de frigoríficos devem ser positivos, embora sem repetir os recordes dos trimestres anteriores. A JBS deve se destacar, com números sólidos, ainda que suas margens sigam pressionadas pelo ciclo negativo do gado nos EUA, que ainda não dá sinais de reversão. Por outro lado, as margens ainda fortes da operação de frango nos EUA e no Brasil devem continuar sustentando os resultados. No entanto, com o início da virada do ciclo das aves, essa contribuição pode perder força. A Marfrig, assim como a JBS, segue impactada pelo alto custo do gado nos EUA, o que mantém os resultados do grupo apoiados na BRF, especialmente na operação de frango no mercado doméstico. Já a Minerva deve apresentar uma retomada mais forte nas exportações no trimestre, com a liberação de estoques acumulados no 1T, o que mantém um cenário construtivo, apesar dos primeiros sinais de reversão do ciclo na América do Sul.
Nesse contexto, embora não se espere uma deterioração generalizada de crédito, a tendência é que investidores passem a exigir prêmios um pouco maiores nas próximas emissões, sobretudo de empresas com alavancagem mais elevada ou menor visibilidade operacional. Por outro lado, a forte demanda por ativos isentos – diante da possível tributação a partir de 2026 – pode ajudar a compensar essa pressão, mantendo os spreads de crédito próximos aos níveis atuais, com apenas ajustes marginais.
Posicionamento dos Fiagros no setor
Trazendo a discussão para o mercado de Fiagros, que tem expandido consideravelmente a oferta de crédito ao agronegócio, observamos que, atualmente, o segmento de proteínas não possui um protagonismo claro em relação às alocações nos portfólios. Analisando a exposição setorial dos Fiagros sob nosso acompanhamento, percebemos que a preferência dos gestores se situa em operações de grãos e açúcar e etanol. Parte desta preferência em detrimento às operações de proteínas pode ser explicada pelo fato de os gestores buscarem alocar em ativos visando ao menos 50% do total da emissão, visando obter o controle da assembleia. Dado que grande parte das emissões do segmento de proteínas são feitas com tickets elevados (acima de R$ 200 milhões), o montante necessário para garantir ao menos 50% da emissão é elevado, o que geraria concentração nas carteiras e um maior risco para os portfólios. Apesar disso, notamos um aumento nas alocações táticas (aquisições de ativos com maior liquidez no mercado secundário, adquiridas pelos fundos visando melhorar o carrego da carteira) ao longo dos últimos meses, indo em linha com o movimento de contração de dívida pelas empresas do setor, conforme destacamos acima.
Entre os fundos sob nosso acompanhamento que possuem maior alocação em proteínas, temos: (i) CRAA11, com exposição de 16,3% do PL; (ii) VGIA11, com exposição de 14,2% do PL; e (iii) RURA11, com 12,4% do PL. Em termos de exposição a devedores específicos, observamos que as maiores alocações isoladas em termos de risco, são: (i) Cooperativa Languiru, que representa 12,3% do PL do VGIA11; (ii) Riad, com participação de 6,8% no PL do GCRA11; e (iii) São Salvador, operação com peso de 4,1% de exposição no CRAA11. Por fim, entre as operações presentes em mais de um fundo, temos apenas Minerva e BRF, ambos presentes no portfólio dos Fiagros CRAA11, KNCA11 e VCRA11, reforçando a tese de que os Fiagros optam por operações exclusivas e mais estruturadas e alocações no setor com percentuais menores visando uma alocação mais tática.
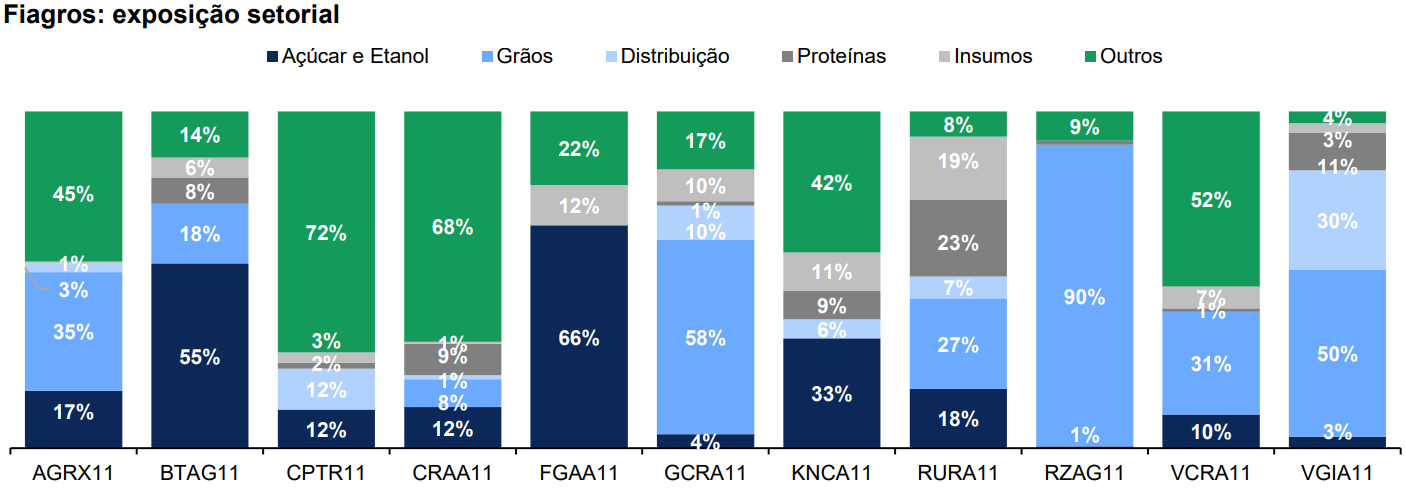
Desta forma, conseguimos concluir que o mercado de proteínas, apesar de muito relevante no contexto econômico, ainda não possui grande profundidade em termos de operações de crédito pertencentes aos Fiagros. Um ambiente onde as grandes corporações (JBS, Minerva e BRF) conseguem captar com maior facilidade no varejo e um produto que busca uma maior alocação em operações estruturadas internamente podem explicar essa alocação ainda reduzida nos portfólios dos Fiagros.
Entendendo o setor
O mercado brasileiro de proteínas é um dos principais pilares do agronegócio nacional, com forte presença tanto no consumo interno quanto nas exportações. Além dos cortes de carne in natura e produtos processados, o setor contribui com uma ampla gama de subprodutos utilizados como matéria-prima em diversas indústrias, como sabões, rações, laticínios, têxteis e alimentícia. Com fortes vínculos com o câmbio, a inflação de alimentos e o comércio global, compreender o funcionamento do ciclo produtivo das proteínas é essencial para interpretar o impacto desse setor sobre a economia como um todo e sua relevância como uma das principais commodities brasileiras.
Apesar de ser uma atividade historicamente tradicional, a pecuária tem passado por significativas transformações nas últimas décadas. A modernização das plantas industriais, o avanço de práticas ESG que visam o bem-estar animal, e o aumento nas exigências sanitárias e de rastreabilidade por parte dos países importadores vêm moldando um setor cada vez mais regulado. Outro movimento relevante tem sido a crescente consolidação do mercado. Nos últimos 24 meses, observou-se uma aceleração na aquisição de frigoríficos regionais e plantas específicas por grandes grupos do setor, evidenciando uma estratégia clara de ganho de escala e concentração de produção.
Ciclo bovino: dinâmica entre oferta, abate e retenção
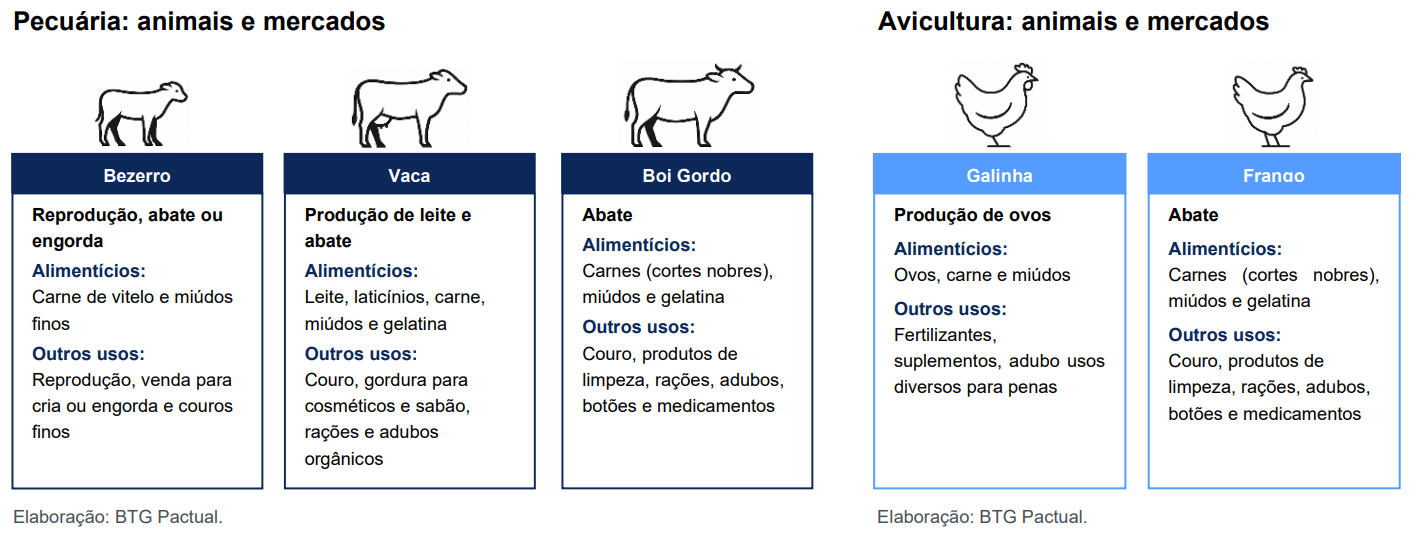
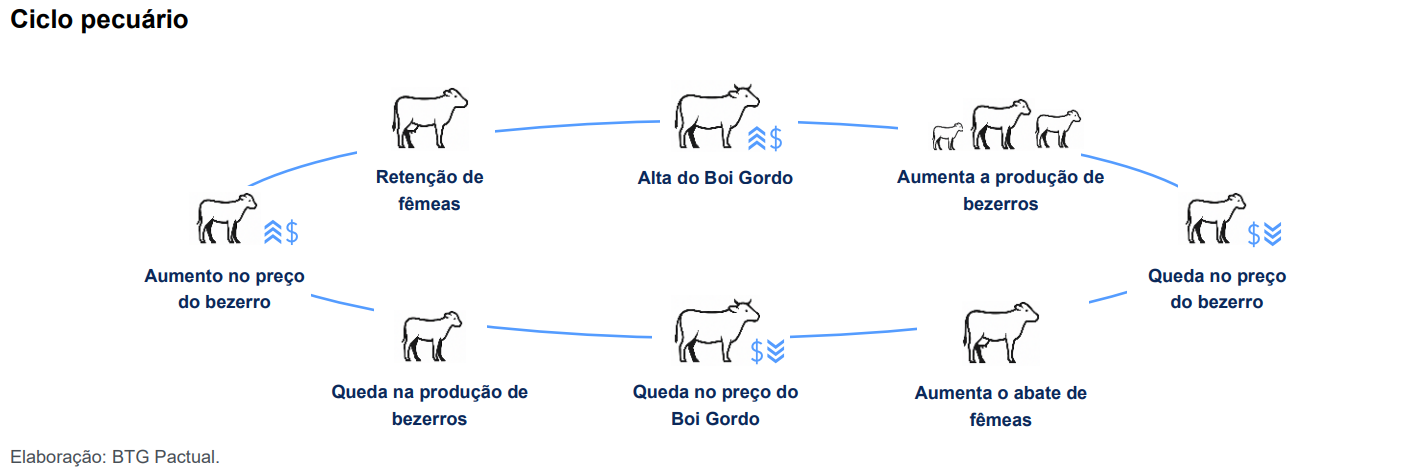
O ciclo pecuário bovino é um movimento natural e recorrente da pecuária de corte, caracterizado por fases de expansão e contração da produção, que influenciam diretamente a oferta de bois para abates e, consequentemente, os preços do boi gordo, do bezerro e das vacas. Esse ciclo é resultado da própria estrutura produtiva do setor, marcada por um longo intervalo entre a decisão de aumentar ou reduzir o rebanho e os efeitos concretos dessa decisão no mercado. Em média, ele dura de três a quatro anos e é fortemente influenciado pela relação entre oferta, demanda e rentabilidade ao longo do tempo.
Em momentos de queda nos preços do boi gordo, os pecuaristas tendem a aumentar o abate de vacas – inclusive matrizes reprodutoras – com o objetivo de reduzir gradualmente a oferta disponível no mercado e, assim, promover a recuperação dos preços no médio e longo prazo. No curto prazo, porém, esse aumento na oferta de fêmeas para abate eleva a quantidade de carne bovina disponível, pressionando ainda mais os preços para baixo. Para as empresas frigoríficas, essa fase é conhecida como ciclo positivo do boi, quando a oferta está abundante e elas conseguem comprar bois para abate a preços mais baixos, favorecendo as margens operacionais.
No entanto, ao sacrificar matrizes, os produtores reduzem a capacidade do rebanho de gerar bezerros. Isso significa que, no médio prazo, haverá menos animais entrando no sistema de engorda e, consequentemente, uma menor oferta futura de bois gordos para o abate. Essa defasagem temporal entre a decisão do produtor e seus efeitos sobre a oferta total é fundamental para entender o ciclo. À medida que a oferta de animais jovens reduz devido à menor reprodução na fase de descarte de fêmeas, os preços sobem – e estimulam a reversão do ciclo, ou seja, a passagem do descarte à retenção de fêmeas: os pecuaristas passam a reter as vacas e matrizes no rebanho, evitando o abate de fêmeas para aumentar a produção futura de bezerros. Essa retenção, por sua vez, reduz ainda mais a oferta de animais no curto prazo, sustentando ou elevando os preços do boi gordo.
Esse período é conhecido como ciclo negativo (do ponto de vista do frigorífico) do boi, marcado por uma oferta mais escassa de gado. Nessa fase, as companhias de frigoríficos precisam comprar bois para abate a preços mais altos, elevando seus custos e pressionando suas margens operacionais. Esse movimento dá início a uma fase de alta no ciclo, com valorização do bezerro, do boi magro e do boi gordo. Os preços elevados incentivam a expansão do rebanho, com maior nascimento de bezerros e posterior engorda. Contudo, como o ciclo é longo (já que o bezerro nasce cerca de nove meses após a prenhez e leva aproximadamente dois anos para atingir o ponto de abate), essa expansão demora a se refletir em maior oferta de carne no mercado. Quando isso finalmente acontece, a maior disponibilidade de bois gordos começa a pressionar os preços para baixo – e aí sobrevém a dinâmica de ciclo.
Com a queda dos preços, a rentabilidade da atividade se deteriora novamente, levando o produtor a aumentar o abate de vacas mais uma vez, reiniciando o ciclo. Esse abate de fêmeas limita o potencial de crescimento do rebanho e, após alguns anos, reduz a produção de bois, contribuindo para um novo ciclo de valorização. Assim, a dinâmica entre o abate de vacas, a produção de bezerros e a oferta de bois gordos estabelece um fluxo cíclico que domina o mercado pecuário, influenciando diretamente os preços e as decisões de investimento no setor.
Riscos sanitários e impactos sobre o comércio internacional
Além dos fatores estruturais ligados ao ciclo de produção, a pecuária de corte também é altamente sensível a questões sanitárias. Doenças como Encefalopatia Espongiforme Bovina (popularmente conhecida como “mal da vaca louca”), febre aftosa e outras enfermidades podem gerar fortes impactos comerciais mesmo quando registradas em apenas um animal. Em muitos casos, basta a confirmação de um foco para que países importadores imponham embargos imediatos e prolongados à carne bovina brasileira. Esses embargos afetam diretamente as exportações – que representam parcela significativa da demanda – e derrubam os preços do boi gordo no mercado interno, gerando volatilidade para pecuaristas e frigoríficos.
A sensibilidade do mercado internacional a esses eventos sanitários é alta porque os países importadores buscam proteger seus consumidores e rebanhos domésticos. Assim, mesmo que o evento seja isolado, o efeito sobre o comércio pode ser duradouro. A retomada das exportações costuma depender de auditorias, negociações diplomáticas e garantias sanitárias robustas por parte do Brasil, o que pode levar semanas ou até meses. Portanto, o controle sanitário rigoroso é um pilar estratégico da pecuária moderna, e falhas nesse campo podem desestabilizar toda a cadeia de valor bovina.
Esses movimentos e riscos são bem documentados por fontes como o Cepea (USP), a Embrapa Gado de Corte e consultorias especializadas como a Scot Consultoria, que acompanham continuamente os dados de abate, preços, estrutura do rebanho e sanidade animal. O entendimento integrado do ciclo pecuário e dos riscos sanitários é essencial para que produtores, analistas e investidores consigam tomar decisões mais informadas, antecipar oscilações de mercado e posicionar suas operações de forma estratégica ao longo do tempo.
Ciclo aviário: agilidade produtiva e sensibilidade a custos
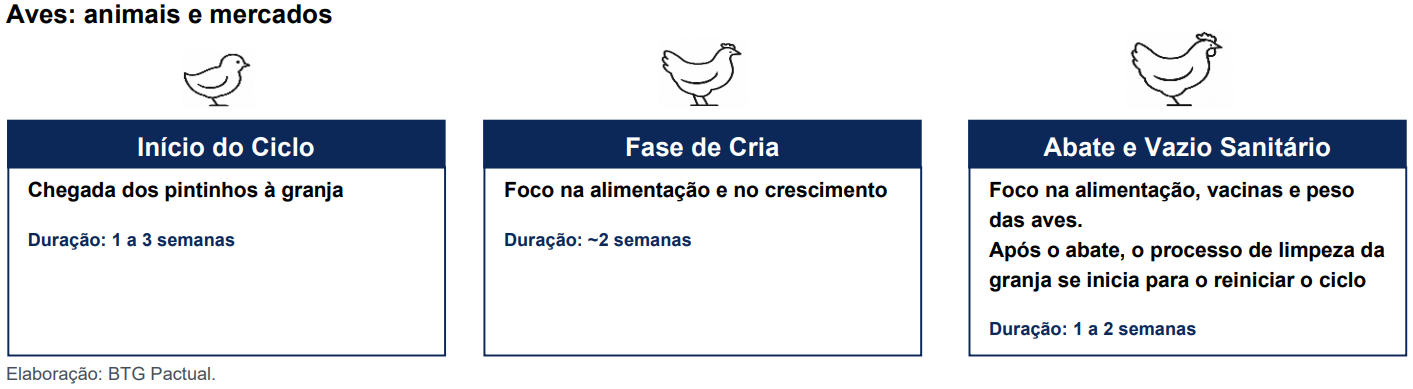
Diferente do ciclo pecuário, a avicultura de corte opera com um ciclo produtivo muito curto (em torno de 40 a 50 dias entre o nascimento e o abate). Essa característica permite ajustes rápidos à dinâmica de preços e demanda, tornando o setor altamente flexível. Em momentos de margens comprimidas (seja por queda no preço do frango, seja por alta dos custos de produção), os produtores reduzem rapidamente o alojamento de aves, ajustando a oferta nos lotes seguintes. Por outro lado, quando as condições de preço são favoráveis, a produção é rapidamente intensificada.
Essa agilidade, no entanto, também torna o setor mais exposto ao risco de sobreoferta – tanto no mercado doméstico quanto no internacional. Como o tempo entre a decisão de produção e a entrada da carne no mercado é curto, aumentos coordenados de produção entre diferentes players podem gerar excesso de oferta no curto prazo. Esse risco é potencializado em cenários de aumento de preço de commodities agrícolas, como milho e farelo de soja, que compõem até 70% do custo total de produção. Nesses casos, a combinação de oferta elevada e insumos pressionados pode comprimir significativamente as margens. O spread do frango (diferença entre o preço da carne vendida e o custo de produção) tende a se deteriorar rapidamente, afetando diretamente a lucratividade das companhias.
Essa forte correlação entre o custo do frango e os grãos decorre do fato de que a alimentação representa a principal despesa no ciclo produtivo. O frango de corte é alimentado quase exclusivamente com rações à base de milho e farelo de soja, o que o torna extremamente sensível às flutuações nos preços dessas commodities. Qualquer choque nos grãos, seja por fatores climáticos ou de mercado global, se traduz quase imediatamente em pressões sobre as margens da indústria avícola – especialmente em um setor onde a capacidade de repasse de preço é limitada no curto prazo.
Sanidade: o maior risco do exportador de frango
A sanidade é outro ponto crítico da avicultura, sobretudo no Brasil, maior exportador global da proteína. Doenças como a Influenza Aviária representam um risco sistêmico: mesmo sem casos em granjas comerciais, a simples detecção do vírus em aves silvestres pode levar à suspensão de embarques por parte de países importadores. Isso afeta diretamente os volumes exportados e amplia a oferta interna, pressionando os preços domésticos. A biosseguridade, portanto, é um pilar estratégico do setor. O Brasil mantém protocolos rigorosos de controle sanitário, rastreabilidade e resposta a emergências justamente para preservar o acesso a mais de 150 mercados. Ainda assim, a ocorrência de surtos, mesmo isolados, pode gerar impactos relevantes sobre as exportações e, por consequência, sobre os preços e margens das companhias do setor, dada a forte dependência da demanda externa.
Aspectos ambientais, desafios e tendências
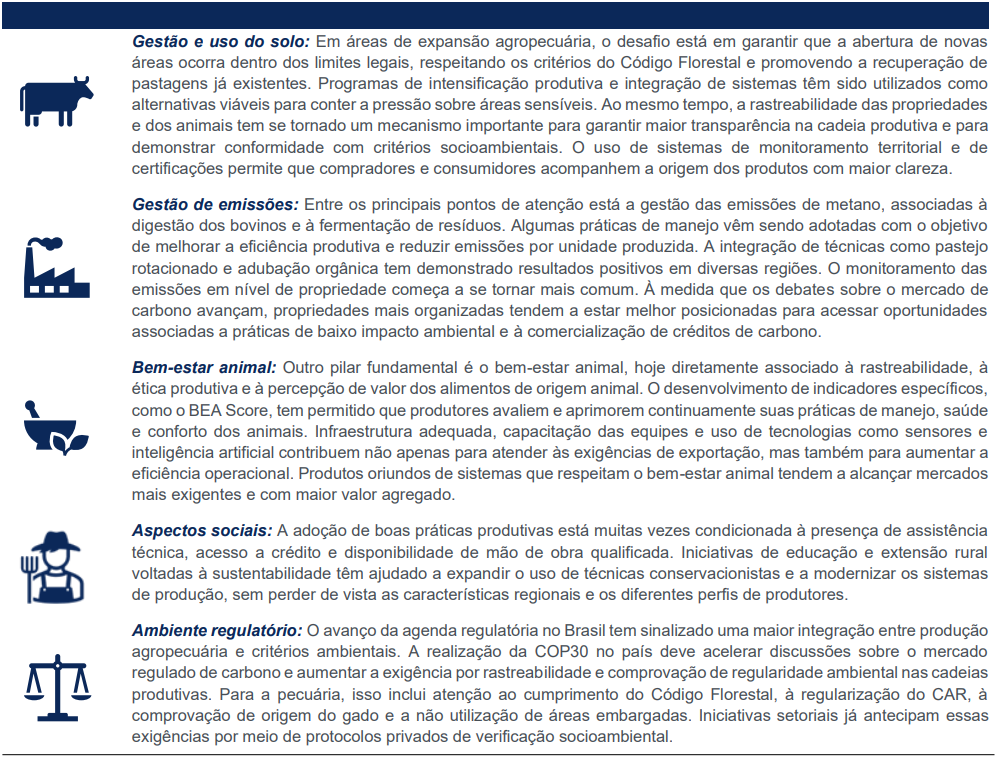
Um dos grandes desafios enfrentados pelo Brasil é relacionado ao uso de seus recursos naturais. Dada a relevância do agronegócio brasileiro, preocupações acerca de desmatamentos, segurança alimentar, rastreabilidade dos produtos e emissões de gases de efeito estufa são pontos recorrentes de análise por parte de investidores, consumidores e instituições governamentais, visando unir esforços para o desenvolvimento equilibrado da produção agropecuária. Essas discussões se tornam ainda mais relevantes, dado o peso do setor nas exportações brasileiras e sua exposição a diferentes regulações internacionais e por exigências de controle cada vez maiores. A seguir, detalhamos alguns dos desafios e oportunidades de aprimoramento da cadeia agropecuária no que diz respeito aos aspectos ESG:
REPORT_INFO.NOTIFICATION.TITLE_ONSHORE
REPORT_INFO.NOTIFICATION.LINK_TEXT RELATED_REPORT.TITLE


