Cripto no IR 2026: entenda as regras, veja como declarar corretamente e entenda os principais cuidados para declarar com segurança.
REPORT_INFO.PUBLISHED 02/04/2026 REPORT_INFO.AT 16:16.
Imposto de Renda 2026 - Criptoativos
Caro leitor(a),
Assim como em qualquer modalidade de investimento, operar com criptoativos traz consigo obrigações fiscais. Compreender como funciona a declaração no Imposto de Renda é essencial para manter a regularidade com a Receita Federal e evitar penalidades futuras.
Este material foi elaborado para explicar, de forma clara e objetiva, os principais aspectos da declaração de criptoativos, desde os critérios que determinam a obrigatoriedade até os erros mais comuns que os investidores cometem.
Aviso importante: este conteúdo tem caráter exclusivamente informativo e não substitui a análise individual da sua situação fiscal. Cada contribuinte possui particularidades próprias e em caso de dúvidas, recomendamos consultar um contador de sua confiança.
Quem tem a obrigação de declarar?
A análise da obrigatoriedade passa por três verificações principais:
I) Identificar se já existe obrigação de entrega da declaração pelas regras gerais da Receita Federal, como nos casos de renda tributável acima do limite anual estabelecido, recebimento de doações ou patrimônio que se enquadre nos critérios exigidos. Caso você já declare, a declaração dos seus criptoativos também esta inclusa.
II) Verificar se havia saldo em criptoativos em 31/12/2025. Para ativos mantidos no Brasil, a declaração é exigida quando o saldo - baseado no custo de aquisição - de cada ativo ultrapassa R$ 5 mil. Para ativos mantidos no exterior, a orientação é declarar todos os criptoativos, independentemente do valor.
III) Apurar se houve ganho de capital com essas operações ao longo do ano, o que pode gerar obrigação de preenchimento e eventual recolhimento de imposto.
Corretoras nacionais e estrangeiras: regras distintas
Após a publicação da Lei 14.754/2023, conhecida como Lei das Offshores, a forma como o imposto é apurado, declarado e recolhido em operações realizadas em corretoras nacionais e estrangeiras foi mudada.
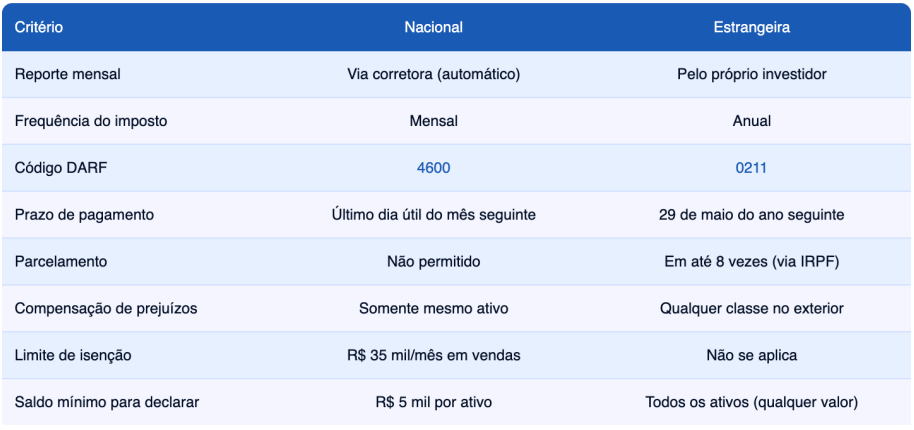
Fonte: Fiscal Cripto
Obrigações em corretoras nacionais
Quem opera em corretoras com sede no Brasil tem três frentes de atenção: recolhimento mensal de imposto quando aplicável, preenchimento do programa GCAP e declaração anual do IRPF.
Ganho de Capital - recolhimento mensal
Caso a soma de todas as alienações do mês ultrapasse R$ 35 mil e tenha lucro, incide imposto sobre o ganho de capital. A alíquota é progressiva e, na maior parte dos casos, corresponde a faixa inicial de 15% sobre o lucro apurado. Esta soma se refere ao volume vendido no mês, não o valor mantido em carteira. Se o total de vendas ficar abaixo deste limite, o lucro é isento.
O investidor é o responsável pelo recolhimento do imposto, que é feito pela emissão de uma DARF com o código 4600, com vencimento até o último dia do mês seguinte ao da operação. Ela pode ser emitida direto do site da Receita Federal, através do programa GCAP.
GCAP - preenchimento ao longo do ano
O GCAP é o programa da Receita Federal utilizado para registrar formalmente cada operação de vendas com lucro acima do limite mensal de R$ 35 mil - informando dados como o tipo de ativo, o custo de aquisição e a data de venda. O preenchimento ao longo do ano é eficiente no momento de emitir a DARF e no momento da declaração anual todos os dados serem importados automaticamente.
Declaração Anual do IRPF
Na declaração anual, as obrigações se dividem em duas partes complementares:
I) Declaração dos saldos na ficha Bens e Direitos. A Receita Federal classifica os criptoativos em cinco categorias dentro do Grupo 08 - Criptoativos:
- Código 01 para Bitcoin
- Código 02 para altcoins, como Ethereum ou Solana
- Código 03 para stablecoins, como USDT ou USDC
- Código 10 para NFTs
- e Código 99 para demais ativos
Vale a ressalva, para corretoras nacionais, só é necessária a declaração do saldo do ativo se, com base no seu custo de aquisição, for maior que R$ 5 mil. Este valor mínimo se refere a cada ativo analisado individualmente - caso você possua um saldo de R$ 4 mil em BTC, R$ 3 mil em ETH e R$ 6 mil em SOL por exemplo, só é necessária a declaração do saldo em SOL.
Cada ativo deve ser informado em uma linha separada, indicando onde está custodiado (instituição financeira) e informações como ticker do ativo e custo de aquisição.
Importante: Você deve declarar o saldo sempre pelo custo de aquisição, e não pelo valor de mercado. Se um BTC foi adquirido por R$ 20 mil e hoje vale R$ 50 mil, deve constar na declaração somente os R$ 20 mil.
II) Importação dos dados do GCAP. Os registros feitos ao longo do ano no sistema são importados diretamente para a declaração anual, evitando o preenchimento manual dessas informações.
Obrigações em corretoras estrangeiras
Quem mantém criptoativos em corretoras fora do Brasil ou carteiras próprias, segue diferentes frentes de obrigações: recolhimento anual do imposto, reporte mensal de operações e declaração anual do IRPF.
Imposto no exterior - recolhimento anual
Diferentemente de corretoras nacionais, os lucros obtidos são tratados como renda auferida no exterior e o imposto incidente é recolhido de forma anual, por meio de uma DARF com código 0211, com vencimento até o dia 29 de maio do ano seguinte ao das operações - ou seja, operações realizadas em 2025 têm imposto com vencimento em 29 de maio de 2026. Além disso, ao contrário de corretoras nacionais, é permitida a compensação de prejuízos do mesmo ano ou anteriores, se estendendo a outras classes de ativos internacionais, como ações.
Reporte Mensal de operações
Investidores com operações fora do Brasil têm a obrigação de realizar a declaração mensal junto à Receita Federal se, no mês, movimentarem acima de R$ 30 mil. Essa obrigação se aplica a pessoas físicas residentes no Brasil que realizarem operações por meio de corretoras estrangeiras, plataformas descentralizadas ou transações diretas entre pessoas - diferentemente de corretoras nacionais, que declaram automaticamente para a Receita em nome do cliente.
Declaração Anual do IRPF
Na declaração anual, as obrigações também se dividem em duas partes complementares:
I) A declaração dos saldos em 31/12/2025 segue o mesmo processo das corretoras nacionais, sendo necessário inserir cada ativo na ficha de Bens e Direitos com as mesmas informações de custódia, ticker e custo de aquisição. Diferentemente de corretoras nacionais, não há mínimo de R$ 5 mil em saldo para a declaração do ativo - todos os ativos devem ser declarados. Além disso, o imposto anual apurado no exterior pode ser parcelado em até oito vezes dentro do próprio programa do IRPF.
II) É necessária a declaração dos resultados na ficha de Rendimentos de Aplicações Financeiras mantidas no Exterior. Os lucros apurados ao longo do ano devem ser informados nessa seção, detalhando valores e a natureza da operação. Caso o investidor tenha registrado prejuízo em anos anteriores, há um campo específico na ficha Bens e Direito para informar esse saldo a compensar. O valor declarado anteriormente será abatido dos lucros apurados no ano corrente, e qualquer saldo remanescente de prejuízo permanece disponível para compensação em anos futuros.
Erros mais comuns que os investidores cometem
- Declarar valor de mercado em vez de custo de aquisição
- Aceitar a declaração pré-preenchida sem revisão
- Agrupar todos os ativos em uma única linha
- Não declarar ativos no exterior (corretoras estrangeiras ou carteira própria)
Este material foi elaborado exclusivamente com fins informativos e não substitui análise individual de cada contribuinte. Cada pessoa pode ter uma situação fiscal com particularidades específicas que exigem avaliação própria. Em caso de dúvidas, recomendamos a consulta a um contador de sua confiança.
Atenciosamente,
Equipe Empiricus Cripto
COMPONENTS.ANALYSIS.EMP_DISCLAIMER
REPORT_INFO.NOTIFICATION.TITLE_ONSHORE
REPORT_INFO.NOTIFICATION.LINK_TEXTREPORT_INFO.RISK_STATEMENT
Disclosure
A Empiricus Research é uma Casa de Análise que produz e entrega publicações e relatórios periódicos, regularmente constituída e credenciada perante CVM e APIMEC. Todos os nossos profissionais cumprem as regras, diretrizes e procedimentos internos estabelecidos pela Comissão de Valores Mobiliários, em especial sua Resolução 20 e seu Ofício-Circular CVM/SIN 13/20, e pela APIMEC, bem como pelas Políticas Internas estabelecidas pelos Departamentos Jurídico e de Compliance da Empiricus. A responsabilidade pelos relatórios que contenham análises de valores mobiliários é atribuída a Rodolfo Cirne Amstalden, profissional certificado e credenciado perante a APIMEC. Nossas funções são desempenhadas com absoluta independência, e sempre comprometidas na busca por informações idôneas e fidedignas visando fomentar o debate e a educação financeira de nossos destinatários. O conteúdo da Empiricus Research não representa quaisquer ofertas de negociação de valores mobiliários e/ou outros instrumentos financeiros. Embora a Empiricus Research forneça sugestões pontuais de investimento, fundamentadas pela avaliação criteriosa de analistas certificados, não se pode antecipar o comportamento dos mercados com exatidão. Padrões, histórico e análise de retornos passados não garantem rentabilidade futura. Todo investimento financeiro, em maior ou menor grau, embute riscos, que podem ser mitigados, mas não eliminados. A Empiricus Research alerta para que nunca sejam alocados em renda variável aqueles recursos destinados às despesas imediatas ou de emergência, bem como valores que comprometam o patrimônio do assinante. Os destinatários dos relatórios devem, portanto, desenvolver as suas próprias avaliações. A Empiricus Research faz parte do grupo Empiricus, pertencendo ao Grupo BTG Pactual, motivo pelo qual existe potencial conflito de interesses em suas manifestações sobre o Grupo. A união de forças para a criação do grupo Empiricus objetiva propiciar uma melhor experiência ao investidor pessoa física. Toda relação dentro do grupo é pautada na transparência e na independência, respeitando a completa segregação entre as atividades de análise de valores mobiliários e de administração de carteiras de valores mobiliários, visando à preservação da imparcialidade da Empiricus Research. Todo o material está protegido pela Lei de Direitos Autorais e é de uso exclusivo de seu destinatário, sendo vedada a sua reprodução ou distribuição, seja no todo ou em parte, sem prévia e expressa autorização da Empiricus Research, sob pena de sanções nas esferas cível e criminal. © 2025 Empiricus · Todos os direitos reservados Av. Brigadeiro Faria Lima, 3.477 · Torre B · 10º Andar · 04538-133 São Paulo, SP"
RELATED_REPORT.TITLE


